Wer sich selbstständig macht oder eine GmbH gründet, muss früh klären, über welches Geschäftskonto die Zahlungen laufen. Ein Geschäftskonto eröffnen geht bei Freiberuflern und Einzelunternehmern online in wenigen Minuten. Bei einer GmbH dauert es länger, weil die Bank für das Geschäftskonto zusätzlich die Gesellschaft prüft. Welche Unterlagen du brauchst, hängt von der Rechtsform ab. In diesem Ratgeber findest du die Voraussetzungen, die Dokumente nach Rechtsform, den Ablauf in sieben Schritten, Angaben zu Dauer und Kosten und Antworten auf die häufigsten Fragen, zum Beispiel zu SCHUFA, Gründungskonto und Stammkapital.
Das Wichtigste in Kürze
- Pflicht: Kein Gesetz schreibt ein Geschäftskonto wörtlich vor. Bei GmbH und UG führt die Einzahlung des Stammkapitals aber praktisch zum eigenen Geschäftskonto.
- Unterlagen: Immer nötig sind Ausweis, Steuernummer und Geschäftsadresse. Dazu kommen je nach Rechtsform Gewerbeanmeldung, Gesellschaftsvertrag oder Handelsregisterauszug.
- Legitimation: Die Bank muss dich nach dem Geldwäschegesetz identifizieren, meist per Video-Ident oder Post-Ident.
- Dauer: Freiberufler haben das Geschäftskonto bei digitalen Anbietern oft am selben Tag. Für eine GmbH solltest du mehrere Werktage einplanen.
- Kosten: Die Eröffnung ist meist kostenlos. Gebühren entstehen durch Kontoführung, Buchungen und Karten.
- Ablehnung: Unternehmen haben keinen gesetzlichen Anspruch auf ein Geschäftskonto. Ein Basiskonto gibt es nur für Verbraucher.
Was ist ein Geschäftskonto?
Ein Geschäftskonto, auch Firmenkonto oder Business-Konto genannt, ist ein Bankkonto für betriebliche Zahlungen. Darüber laufen Kundenzahlungen, Rechnungen an Lieferanten, Steuerzahlungen und Gehälter.
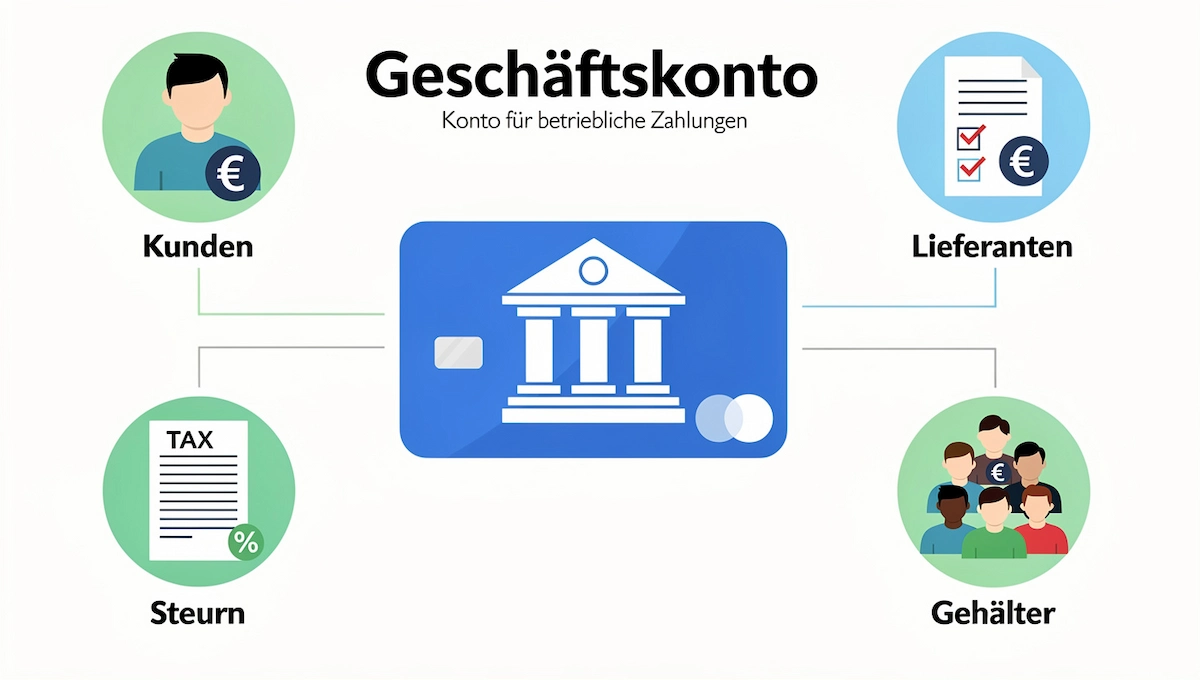
Rechtlich unterscheidet es sich nicht vom Girokonto, der Unterschied liegt in der Nutzung und im Antrag. Wer ein Firmenkonto eröffnen will, muss das Unternehmen nachweisen. Die Bank prüft Rechtsform und Tätigkeit und verlangt meist andere Gebühren als beim Privatkonto.
Privatkonto und Geschäftskonto im Vergleich
| Merkmal | Privatkonto | Geschäftskonto |
|---|---|---|
| Zweck | Private Zahlungen | Betriebliche Zahlungen |
| Antrag | Ausweis und Wohnsitz | Ausweis plus Nachweise zum Unternehmen je nach Rechtsform |
| Gewerbliche Nutzung | Laut Bedingungen oft ausgeschlossen | Ausdrücklich vorgesehen |
| Gebühren | Oft kostenlos oder niedrig | Meist Grundgebühr plus Buchungsgebühren |
| Buchhaltung | Manuelle Zuordnung | Anbindung an Software und Steuerberater möglich |
| Zusatzfunktionen | Begrenzt | Unterkonten, Rollen und Rechte, Kontokorrentkredit |
| Basiskonto | Anspruch für Verbraucher | Kein gesetzlicher Anspruch |
Ist ein Geschäftskonto Pflicht?
Pflicht oder Kür: Was das Gesetz verlangt
Die verbreitete Aussage, Kapitalgesellschaften müssten gesetzlich ein Geschäftskonto führen, stimmt in dieser Form nicht. Das GmbH-Gesetz verlangt, dass die Einlagen vor der Anmeldung zum Handelsregister eingezahlt sind und den Geschäftsführern zur freien Verfügung stehen. Den genauen Wortlaut findest du in § 7 GmbHG. Das Wort Konto kommt dort nicht vor. Nachweisen lässt sich die Einzahlung aber nur über ein Geschäftskonto der Gesellschaft, deshalb brauchen GmbH und UG in der Praxis immer eines.
Freiberufler, Einzelunternehmer, Kleinunternehmer und Personengesellschaften dürfen rechtlich ihr Privatkonto nutzen. Ob das sinnvoll ist, hängt vor allem von den Bedingungen deiner Bank ab.
Geschäftskonto Pflicht nach Rechtsform
| Rechtsform | Pflicht | Hinweis |
|---|---|---|
| Freiberufler | nein | Konto empfohlen, weil viele Banken Privatkonten nur für private Zwecke erlauben |
| Einzelunternehmer, Kleingewerbe | nein | Konto empfohlen für saubere Buchführung |
| Kleinunternehmer (§ 19 UStG) | nein | Die Regelung betrifft nur die Umsatzsteuer, nicht das Konto |
| GbR, OHG, KG, PartG | nein | Gemeinsames Konto schafft Transparenz unter den Gesellschaftern |
| GmbH, UG | praktisch ja | Stammkapital muss vor der Eintragung auf ein Konto der Gesellschaft |
| AG | praktisch ja | Grundkapital wird ebenfalls vor der Eintragung eingezahlt |
| Eingetragener Verein | nein | Vereinsvermögen und Privatvermögen der Vorstände müssen getrennt bleiben |
Privatkonto als Geschäftskonto nutzen: Warum das selten klappt
Viele Banken schließen in ihren Allgemeinen Geschäftsbedingungen die gewerbliche Nutzung eines privaten Girokontos aus. Fällt auf, dass regelmäßig Kundenzahlungen eingehen, folgt meist die Aufforderung zum Wechsel, im Wiederholungsfall die Kündigung. Dazu kommt ein steuerliches Problem: Bei einer Betriebsprüfung darf das Finanzamt in das Geschäftskonto sehen, über das betriebliche Vorgänge laufen. Bei einem gemischten Geschäftskonto sind dann auch deine privaten Umsätze sichtbar.
Buchführung und Steuern: Der rechtliche Hintergrund
Kaufleute sind nach § 238 HGB zur Buchführung verpflichtet. Freiberufler und kleine Gewerbetreibende halten ihre Einnahmen und Ausgaben meist in einer Einnahmenüberschussrechnung fest. In beiden Fällen kann das Finanzamt Belege und Kontoauszüge anfordern. Mit einem eigenen Geschäftskonto sind betriebliche Zahlungen sofort erkennbar. Bei einem gemischten Konto musst du jede Buchung selbst zuordnen und im Zweifel erklären, was privat und was betrieblich war. Das kostet Zeit und kann bei einer Prüfung zu Nachfragen oder Schätzungen führen.
Vorteile eines Geschäftskontos
Auch ohne Pflicht lohnt sich ein eigenes Geschäftskonto fast immer:
- Klare Trennung: Einnahmen und Ausgaben des Unternehmens stehen getrennt von privaten Zahlungen.
- Einfachere Buchhaltung: Viele Konten lassen sich direkt mit Buchhaltungssoftware oder dem Steuerberater verbinden.
- Professioneller Auftritt: Eine Rechnung mit Firmenkonto wirkt seriöser als eine Privat-IBAN.
- Bessere Übersicht über die Liquidität: Du erkennst früher, wie es um dein Geschäft steht.
- Weniger Aufwand bei der Betriebsprüfung: Nur betriebliche Umsätze liegen offen.
- Absetzbare Kosten: Die Gebühren für das Geschäftskonto kannst du steuerlich geltend machen.
Voraussetzungen für die Eröffnung eines Geschäftskontos
Bevor du das Geschäftskonto online eröffnen kannst, müssen ein paar Grundvoraussetzungen erfüllt sein. Welche genau gelten, legt jede Bank selbst fest, die Grundlinie ist aber überall ähnlich.
| Voraussetzung | Details |
|---|---|
| Mindestalter | 18 Jahre |
| Wohnsitz oder Firmensitz | Deutschland bei klassischen Banken, bei manchen Neobanken auch EU |
| Geschäftstätigkeit | Nachweisbare selbstständige oder gewerbliche Tätigkeit |
| SCHUFA | Bei den meisten Banken wird sie abgefragt |
| Legitimation | Identitätsprüfung nach dem Geldwäschegesetz |
Was die Bank nach dem Geldwäschegesetz prüft
Jede Bank muss vor der Eröffnung deine Identität feststellen, klären, ob du für einen wirtschaftlich Berechtigten handelst, und Zweck und Art der Geschäftsbeziehung erfragen. Deshalb fragt der Antrag auch nach Branche und erwartetem Jahresumsatz. Diese Angaben fließen in die Risikoeinstufung ein. Mach sie realistisch: Weichen die späteren Umsätze stark ab, kann die Bank nachfragen und das Geschäftskonto vorübergehend einschränken. Kopien deiner Ausweisdokumente muss die Bank fünf Jahre aufbewahren.
Wirtschaftlich Berechtigte und Transparenzregister
Als wirtschaftlich berechtigt gilt, wer mehr als 25 Prozent der Anteile hält oder die Kontrolle ausübt. Kapitalgesellschaften und eingetragene Personengesellschaften müssen diese Personen dem Transparenzregister melden. Die Bank verlangt einen Nachweis über diese Meldung oder einen Registerauszug. Wer die Meldung erst nach dem Antrag erledigt, wartet. Erledige sie deshalb vorher.
Benötigte Unterlagen für das Geschäftskonto nach Rechtsform
Bei jeder Rechtsform brauchst du einen gültigen Personalausweis oder Reisepass, die Steuernummer oder den Fragebogen zur steuerlichen Erfassung und die Geschäftsadresse. Alles Weitere hängt von der Unternehmensform ab. Banken können im Einzelfall zusätzliche Nachweise verlangen, prüfe die Liste deshalb im Antragsprozess deines Anbieters.
Geschäftskonto für Freiberufler
Für Freiberufler ist die Eröffnung am einfachsten. Eine Gewerbeanmeldung brauchst du nicht, weil freie Berufe nach § 18 EStG davon befreit sind. Als Nachweis der Tätigkeit genügen meist Steuernummer, Steuerbescheid oder eine Rechnung. Bei digitalen Anbietern ist das Geschäftskonto oft schon nach wenigen Stunden bis zu einem Tag eröffnet. Wie du deinen Start insgesamt planst, erfährst du im Ratgeber zum Selbstständig machen.
- Gültiger Ausweis oder Reisepass
- Steuernummer oder Fragebogen zur steuerlichen Erfassung
- Nachweis der Tätigkeit, zum Beispiel Steuerbescheid oder Rechnung
Geschäftskonto für Einzelunternehmer und Kleingewerbe
Einzelunternehmer weisen sich zusätzlich mit der Gewerbeanmeldung aus. Bei einem eingetragenen Kaufmann (e.K.) kommt der Handelsregisterauszug dazu. Digitale Anbieter eröffnen das Geschäftskonto häufig schon vor der Gewerbeanmeldung und verlangen den Nachweis später. Manche Banken akzeptieren zunächst die Eingangsbestätigung des Gewerbeamts und lassen den Gewerbeschein nachreichen.
- Gültiger Ausweis oder Reisepass
- Gewerbeanmeldung
- Steuernummer oder Steuer-ID
- Bei e.K.: Handelsregisterauszug
Geschäftskonto für nebenberuflich Selbstständige
Wer neben dem Hauptjob selbstständig arbeitet, kann bei vielen Banken ebenfalls ein Geschäftskonto eröffnen. Du brauchst den Ausweis und einen Nachweis der Selbstständigkeit, etwa eine Rechnung oder die Gewerbeanmeldung. Ob die Bank Konten für nebenberufliche Tätigkeit anbietet, unterscheidet sich je nach Institut. Mehr zum Start neben dem Job steht im Beitrag zum nebenberuflich Selbstständig machen.
Geschäftskonto für GbR und eGbR
Die GbR entsteht formlos, ein notarieller Gesellschaftsvertrag ist nicht nötig. Die Bank identifiziert alle Gesellschafter und verlangt den Gesellschaftsvertrag, bei gewerblicher Tätigkeit auch die Gewerbeanmeldung. Seit dem 1. Januar 2024 erkennt das Gesetz die Außen-GbR als rechtsfähige Personengesellschaft an. Sie kann ein Geschäftskonto deshalb auf ihren eigenen Namen führen. Ist die GbR als eGbR im Gesellschaftsregister eingetragen, verlangt die Bank zusätzlich einen aktuellen Registerauszug.
- Ausweise aller vertretungsberechtigten Gesellschafter
- Gesellschaftsvertrag
- Bei gewerblicher Tätigkeit: Gewerbeanmeldung
- Bei eGbR: Auszug aus dem Gesellschaftsregister
OHG, KG und PartG
Bei Handels- und Partnerschaftsgesellschaften verlangt die Bank Ausweise der Vertretungsberechtigten, den Registerauszug und den Gesellschaftsvertrag. Dazu kommt der Nachweis der Transparenzregister-Meldung. Wer zu zweit gründet, findet Hinweise im Ratgeber zum Gründen mit Partner.
Geschäftskonto für GmbH und UG
Die Bank prüft bei Kapitalgesellschaften die gesamte Gesellschaftsstruktur. Der Handelsregisterauszug sollte nicht älter als drei Monate sein, viele Institute akzeptieren keine älteren Auszüge.
- Ausweise aller Geschäftsführer und Bevollmächtigten
- Aktueller Handelsregisterauszug
- Notariell beurkundeter Gesellschaftsvertrag oder Musterprotokoll
- Gesellschafterliste
- Nachweis der Transparenzregister-Meldung
- Angaben zu allen Gesellschaftern mit mehr als 25 Prozent Anteil
GmbH und UG in Gründung
Das Geschäftskonto für die Gesellschaft in Gründung eröffnest du nach der notariellen Beurkundung und vor der Anmeldung zum Handelsregister. Du legst die beurkundeten Gründungsunterlagen und die Gesellschafterliste vor. Den Handelsregisterauszug reichst du nach der Eintragung nach, dann stellt der Anbieter das Geschäftskonto um.
Geschäftskonto für den eingetragenen Verein
Ein Verein braucht kein Geschäftskonto, die Satzung und die Buchführungspflicht verlangen aber getrenntes Vereinsvermögen. Die Bank verlangt den Vereinsregisterauszug, die Satzung, die Ausweise der vertretungsberechtigten Vorstände und den Nachweis der Transparenzregister-Meldung.
Zusammenfassung: Unterlagen für das Geschäftskonto nach Rechtsform
| Unterlage | Freiberufler | Einzelunternehmer | GbR | GmbH und UG |
|---|---|---|---|---|
| Ausweis | ja | ja | ja | ja |
| Steuernummer | ja | ja | ja | ja |
| Gewerbeanmeldung | nein | ja | bei gewerblicher Tätigkeit | nein |
| Gesellschaftsvertrag | nein | nein | ja | ja, notariell |
| Handelsregisterauszug | nein | nur bei e.K. | nein | ja |
| Gesellschafterliste | nein | nein | nein | ja |
Wann im Gründungsablauf kommt das Geschäftskonto?
Der richtige Zeitpunkt hängt von der Rechtsform ab. Bei manchen Unternehmensformen hat der Antrag einen festen Platz im Ablauf, bei anderen bist du frei.
| Rechtsform | Wann das Geschäftskonto dran ist | Grund |
|---|---|---|
| Freiberufler | Nach oder parallel zur Anmeldung beim Finanzamt | Die Steuernummer wird für den Antrag gebraucht, digitale Anbieter eröffnen teils schon vorher |
| Einzelunternehmer | Zusammen mit oder kurz nach der Gewerbeanmeldung | Die Bank verlangt einen Nachweis, manche akzeptieren zunächst die Eingangsbestätigung |
| GbR | Nach Abschluss des Gesellschaftsvertrags | Alle Gesellschafter müssen sich ausweisen |
| GmbH und UG | Nach dem Notartermin, vor der Anmeldung zum Handelsregister | Das Stammkapital wird auf dem Gründungskonto eingezahlt |
| Eingetragener Verein | Meist nach der Eintragung ins Vereinsregister | Die Bank verlangt Registerauszug und Satzung |
Geschäftskonto eröffnen in 7 Schritten
Der Ablauf ist bei fast allen Anbietern gleich. Wer die Unterlagen vorher komplett hat, spart sich die meisten Rückfragen.
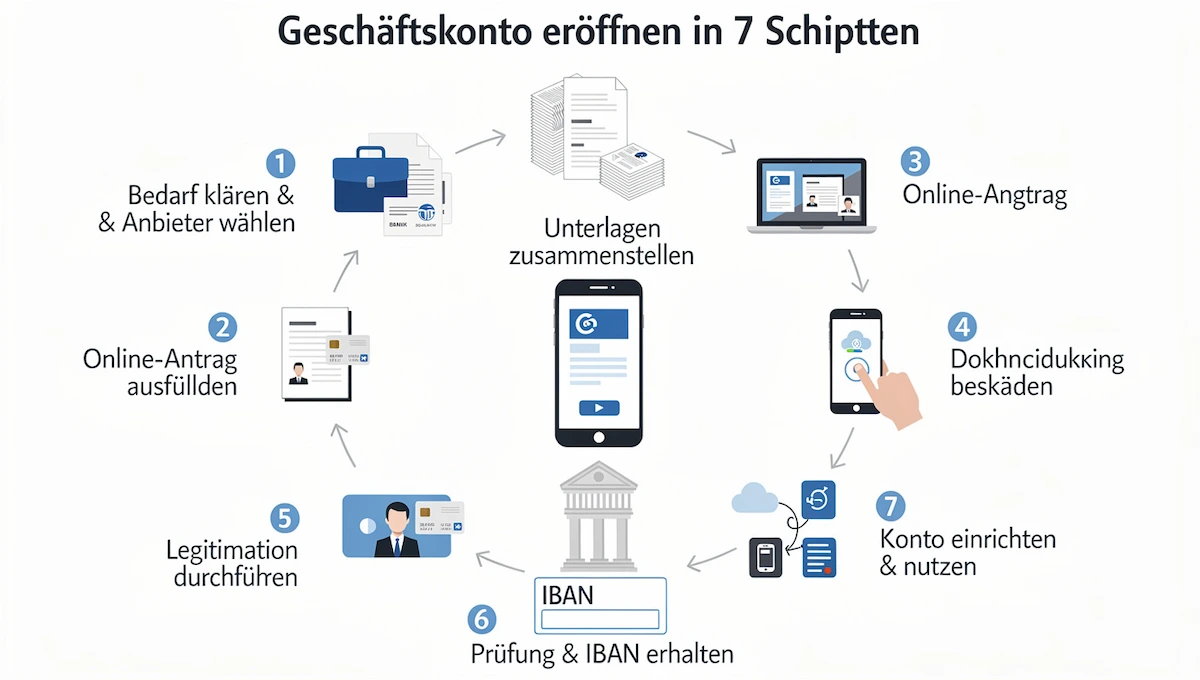
1. Bedarf klären und Anbieter wählen
Kläre zuerst drei Fragen: Welche Rechtsform hat dein Unternehmen? Wie viele Buchungen fallen im Monat an? Musst du Bargeld einzahlen? Die dritte Frage schließt die meisten digitalen Anbieter aus, weil eine echte Bareinzahlung kaum einer anbietet. Prüfe außerdem, ob der Anbieter deine Rechtsform überhaupt akzeptiert.
2. Unterlagen zusammenstellen
Arbeite die Liste für deine Rechtsform ab. Achte auf gültige Ausweise und gut lesbare Scans. Bei GmbH und UG sollte der Registerauszug nicht älter als drei Monate sein.
3. Online-Antrag ausfüllen
Der Antrag dauert bei digitalen Anbietern etwa zehn Minuten. Abgefragt werden Firmenname, Rechtsform, Geschäftsadresse, Branche, erwarteter Jahresumsatz und die Daten aller Vertretungsberechtigten. Für die Umsatzangabe hilft ein durchdachter Businessplan, weil du dort Einnahmen und Kosten schon geplant hast.
4. Dokumente hochladen
Fotografiere oder scanne alle Seiten, nicht nur die erste. Beim Gesellschaftsvertrag gehört der komplette Text samt Notarvermerk dazu. Unscharfe Fotos und abgeschnittene Ränder sind der häufigste Grund für Rückfragen.
5. Legitimation durchführen
Je nach Anbieter läuft die Identitätsprüfung per Video-Ident, Post-Ident, eID oder in der Filiale. Bei Gesellschaften müssen sich alle Vertretungsberechtigten ausweisen, teilweise auch Gesellschafter mit mehr als 25 Prozent Anteil.
6. Prüfung abwarten und IBAN erhalten
Die Bank prüft Unterlagen, Bonität und geldwäscherechtliche Angaben. Bei digitalen Anbietern liegt die IBAN oft nach 24 bis 48 Stunden vor, teils sofort nach der Legitimation. Die Karte kommt wenige Tage später per Post. Reagiere auf Rückfragen sofort, denn jeder Tag Verzögerung bei einer Nachforderung verlängert die Bearbeitung.
7. Konto einrichten und in Betrieb nehmen
Lege Zugangsdaten und Online-Banking an, bestelle die Karte und verbinde das Geschäftskonto mit der Buchhaltung. Danach teilst du Kunden, Lieferanten, Finanzamt und anderen Stellen die neue Bankverbindung mit.
Checkliste vor dem Antrag
Gehe diese Punkte durch, bevor du den Antrag für das Geschäftskonto abschickst:
- Gültiger Ausweis oder Reisepass aller Vertretungsberechtigten liegt vor.
- Steuernummer oder Fragebogen zur steuerlichen Erfassung ist vorhanden.
- Gewerbeanmeldung oder Nachweis der freiberuflichen Tätigkeit ist digital gespeichert.
- Bei Gesellschaften sind Gesellschaftsvertrag und Gesellschafterliste vollständig gescannt.
- Der Handelsregisterauszug ist nicht älter als drei Monate.
- Die Meldung zum Transparenzregister ist erledigt.
- Der erwartete Jahresumsatz ist realistisch geschätzt.
- Termine für die Legitimation aller Geschäftsführer stehen fest.
- Die Rechtsform wird vom gewählten Anbieter akzeptiert.
Legitimation beim Geschäftskonto: Video-Ident, Post-Ident, eID und Filiale
Ohne Legitimation gibt es kein Geschäftskonto, das schreibt das Geldwäschegesetz vor. Welche Verfahren du nutzen kannst, hängt vom Anbieter ab.
| Verfahren | Ablauf | Dauer | Hinweis |
|---|---|---|---|
| Video-Ident | Videoanruf mit Ausweis vor der Kamera | 5 bis 15 Minuten | Stabile Verbindung und gutes Licht nötig |
| Post-Ident | Ausweisprüfung in einer Postfiliale | mehrere Werktage zusätzlich | Funktioniert ohne Videotechnik |
| eID | Online-Ausweisfunktion des Personalausweises | sofort | Funktion muss am Ausweis aktiviert sein |
| Filiale | Termin beim Firmenkundenbetreuer | nach Termin | Sinnvoll bei komplexen Gesellschaftsstrukturen |
Warum eine GmbH nicht per Video-Ident identifiziert wird
Video-Ident gilt nur für natürliche Personen. Eine GmbH wird über Registerauszug oder Gründungsdokumente identifiziert, ihr Geschäftsführer dagegen per Video-Ident, eID, Post-Ident oder in der Filiale. Hat deine GmbH zwei Geschäftsführer, müssen sich beide legitimieren. Fehlt ein Termin, bleibt der gesamte Antrag offen. Plane die Termine deshalb gleich zu Beginn gemeinsam.
GmbH und UG: Gründungskonto und Stammkapital
Bei Kapitalgesellschaften hat das Geschäftskonto einen festen Platz im Gründungsablauf. Hier entscheidet die Reihenfolge über Wochen.
Gründungskonto für die GmbH in Gründung
Mit der notariellen Beurkundung des Gesellschaftsvertrags entsteht die GmbH in Gründung (GmbH i. G.). Sie ist rechtsfähig, kann Verträge schließen und ein Gründungskonto auf ihren Namen führen. Genau dort zahlen die Gesellschafter ihre Einlagen ein. Die Bank bestätigt den Eingang, der Notar meldet die Gesellschaft mit diesem Nachweis zum Handelsregister an. Nach der Eintragung wird aus dem Gründungskonto das reguläre Geschäftskonto. Prüfe vor dem Notartermin, ob dein Anbieter eine Gesellschaft in Gründung überhaupt annimmt, denn nicht jeder tut das. Auch den Firmennamen solltest du vor dem Termin klären, Tipps dazu stehen im Ratgeber Firmennamen finden.
Stammkapital bei GmbH und UG
- GmbH: Das Stammkapital beträgt 25.000 Euro. Vor der Anmeldung müssen bei einer Bargründung mindestens 12.500 Euro eingezahlt sein, außerdem pro Geschäftsanteil mindestens ein Viertel des Nennbetrags. Den Rest schulden die Gesellschafter weiter.
- UG (haftungsbeschränkt): Das Stammkapital kann schon bei 1 Euro liegen, muss vor der Anmeldung aber vollständig eingezahlt sein. Sacheinlagen sind ausgeschlossen. Die UG legt jährlich 25 Prozent des Jahresüberschusses in eine Rücklage, bis 25.000 Euro erreicht sind.
Verwendungszweck: Warum „Stammeinlage“ wichtig ist
Überweise die Einlage mit dem Verwendungszweck „Stammeinlage“ und dem Namen des einzahlenden Gesellschafters. Eine Zahlung ohne klaren Zweck erkennt der Notar nicht als Kapitalnachweis an. Rücküberweisung und Wiederholung kosten dann Tage.
Zeitplan einer GmbH-Gründung mit Geschäftskonto
Wie die einzelnen Schritte zusammenhängen, zeigt die Tabelle. Mehr zum gesamten Weg steht im Ratgeber zum Unternehmen gründen.
| Phase | Was passiert | Dauer |
|---|---|---|
| Woche 1 | Gesellschaftsvertrag entwerfen, Firmenname abstimmen, Notartermin buchen | 3 bis 7 Tage |
| Woche 1 bis 2 | Beurkundung, danach sofort Kontoeröffnung für die GmbH i. G. | 1 bis 5 Tage |
| Woche 2 | Stammkapital einzahlen, Bankbestätigung an den Notar | 1 bis 3 Tage |
| Woche 2 bis 6 | Anmeldung durch den Notar, Prüfung und Eintragung beim Registergericht | 2 bis 4 Wochen |
| Woche 4 bis 8 | Gewerbeanmeldung, Fragebogen zur steuerlichen Erfassung, Umstellung des Kontos | 1 bis 3 Wochen |
Wie lange dauert die Eröffnung eines Geschäftskontos?
Die Dauer hängt von Anbieter, Rechtsform und Vollständigkeit der Unterlagen ab. Wer ein Geschäftskonto eröffnen will, sollte die Spannen als Richtwerte sehen.
| Fall | Typische Dauer |
|---|---|
| Freiberufler bei digitalem Anbieter | wenige Stunden bis 1 Tag |
| Einzelunternehmen bei digitalem Anbieter | 1 bis 3 Werktage |
| Einzelunternehmen bei der Filialbank | 3 bis 7 Werktage |
| GbR oder eGbR | 3 bis 7 Werktage |
| GmbH oder UG, nur das Konto | 5 bis 14 Werktage |
| Komplette GmbH-Gründung bis zur Eintragung | 4 bis 8 Wochen |
Das beschleunigt die Eröffnung: alle Dokumente vorab digitalisiert, Video-Ident statt Post-Ident, Termine aller Geschäftsführer parallel.
Das bremst die Eröffnung: Nachforderungen von Unterlagen, Auslandsbezug in der Gesellschafterstruktur und ein vom Registergericht beanstandeter Firmenname.
Was kostet ein Geschäftskonto?
Kostenarten beim Geschäftskonto im Überblick
Die Eröffnung eines Geschäftskontos kostet bei den meisten Anbietern nichts. Gebühren entstehen im laufenden Betrieb und gehören in deine Kalkulation, wie im Ratgeber zur Preiskalkulation für Selbstständige beschrieben:
- Kontoführungsgebühr: monatlich oder jährlich, von 0 Euro bis über 50 Euro je nach Tarif. Ein reiner Vergleich der Grundgebühr reicht nicht aus.
- Beleglose Buchungen: Online- und SEPA-Überweisungen, SEPA-Lastschriften und Kartenzahlungen. Oft ist ein Monatskontingent inklusive, danach kostet jede Buchung extra.
- Beleghafte Buchungen: Überweisungen in der Filiale, Bareinzahlungen und Schecks. Sie kosten häufig ein bis zwei Euro pro Vorgang.
- Echtzeitüberweisung: Sie darf nicht mehr kosten als eine normale Überweisung.
- Karten und Bargeld: Zusätzliche Karten kosten meist extra, Abhebungen am Automaten können Gebühren auslösen.
- Auslandsüberweisungen: SWIFT-Zahlungen sind bei den meisten Anbietern kostenpflichtig, dazu kommen Wechselkursgebühren.
Kostenloses Geschäftskonto: Für wen es passt
Ein kostenloses Geschäftskonto bieten vor allem Neobanken und Onlinebanken an, überwiegend für Freiberufler, Einzelunternehmer und kleinere Unternehmen. Wirklich gratis ist es meist nur bei wenigen Buchungen, denn Zusatzfunktionen und weitere Buchungen kosten extra. Wer mit kleinem Budget startet, findet weitere Ideen im Ratgeber Gründen mit wenig Startkapital. Die folgenden Spannen zeigen ungefähr, womit du rechnen musst (Stand Herbst 2026, Preise ändern sich, prüfe sie vor dem Antrag).
| Preiskategorie | Monatliche Kosten | Für wen |
|---|---|---|
| Kostenlos | 0 Euro | Freiberufler und Einzelunternehmer mit wenigen Buchungen |
| Günstig | ca. 7 bis 13 Euro | Selbstständige mit mehr Buchungen, teils auch GmbH und UG |
| Mittelklasse | ca. 15 bis 25 Euro | Kleine Unternehmen, oft mit Beratung und Karten |
| Premium | ab ca. 35 Euro | Unternehmen mit vielen Transaktionen oder Bargeldbedarf |
Geschäftskonto Vergleich: Welches Geschäftskonto passt zu dir?
Filialbank, Direktbank oder Fintech
In Deutschland gibt es Geschäftskonten bei Filialbanken, Direktbanken und Fintechs. Die Unterschiede liegen vor allem bei Service, Bargeld und Rechtsformen.
| Anbietertyp | Vorteile | Nachteile |
|---|---|---|
| Direktbank, Neobank | günstig, schnelle Eröffnung, Zusatzfunktionen wie Buchhaltung und Unterkonten | nicht für alle Rechtsformen, keine Beratung vor Ort, Bargeld eingeschränkt |
| Filialbank | Beratung vor Ort, Bargeld, Kontokorrentkredit, meist alle Rechtsformen | höhere Kontogebühr, längere Eröffnung |
Ein Unterschied wird oft übersehen: Banken wie Commerzbank, Deutsche Bank, ING und N26 unterliegen der gesetzlichen Einlagensicherung bis 100.000 Euro je Einleger und Institut. Zahlungsinstitute und E-Geld-Institute wie Qonto, Holvi oder Finom verwahren Kundengelder getrennt, fallen aber nicht unter die Einlagensicherung.
Anbieter nach Rechtsform
Nicht jeder Anbieter nimmt jede Rechtsform auf. Das entscheidet oft schneller als der Preis. Die Übersicht zeigt den Stand Herbst 2026 laut Anbieterangaben, prüfe die Bedingungen vor dem Antrag.
| Anbieter | Freiberufler | GbR | GmbH und UG | Gesellschaft in Gründung |
|---|---|---|---|---|
| FYRST | ja | ja | ja | ja |
| Vivid Business | ja | ja | ja | ja |
| Qonto | ja | ja | ja | ja |
| Holvi | ja | ja | ja | ja |
| Finom | ja | ja | ja | ja |
| Kontist | ja | eingeschränkt | nein | nein |
Beachte außerdem die Tarife: Der Starter-Tarif von Qonto gilt zum Beispiel nur für Freiberufler und Einzelunternehmer, N26 nimmt nur Freiberufler und Solo-Selbstständige auf. FYRST ist laut Bankdaten der einzige Anbieter im Vergleich, bei dem du Bargeld auch einzahlen kannst.
Kriterien für die Auswahl des Geschäftskontos
- Rechtsform: Akzeptiert der Anbieter deine Unternehmensform und eine Gesellschaft in Gründung?
- Gebühren: Wie hoch sind Grundgebühr, Buchungskontingent und Kartenkosten?
- Bargeld: Wie oft musst du einzahlen oder abheben, und wo ist das kostenlos möglich?
- Buchhaltung: Gibt es eine Anbindung an DATEV oder deine Buchhaltungssoftware?
- Unterkonten: Brauchst du ein eigenes Geschäftskonto für Steuerrücklagen oder Projekte?
- Kontokorrentkredit: Brauchst du einen Dispo für Engpässe?
- Auslandszahlungen: Kosten SWIFT-Überweisungen und Wechselkurse viel?
- Karten und App: Gibt es Debitkarte oder Kreditkarte, Online-Banking und eine App für mehrere Nutzer?
- Beratung und Support: Erreichst du bei Problemen schnell einen Ansprechpartner, per Chat, Telefon oder in der Filiale?
- Zusatzleistungen: Rechnungsstellung, Steuerrücklagen und Zahlungsverkehr direkt im Konto sparen oft ein zusätzliches Tool.
Kontokorrentkredit und Kreditlinie beim Geschäftskonto
Ein Kontokorrentkredit, kurz Dispo, ist eine Kreditlinie auf dem Geschäftskonto. Du kannst damit kurzfristig überziehen, etwa wenn Kunden spät zahlen. Banken vergeben ihn nach einer Bonitätsprüfung und verlangen oft Unterlagen wie Einkommensteuerbescheid, Bilanz oder betriebswirtschaftliche Auswertung. Neugründer bekommen die Kreditlinie häufig erst nach einigen Monaten Kontoführung. Die Zinsen liegen meist deutlich über denen eines Ratenkredits, nutze den Dispo deshalb nur zur Überbrückung. Viele digitale Anbieter bieten keinen Kontokorrentkredit an.
Geschäftskonto ohne SCHUFA eröffnen
Die meisten klassischen Banken fragen die SCHUFA ab, vor allem wenn du einen Kontokorrentkredit oder eine Kreditkarte beantragst. Ein negativer Eintrag bedeutet nicht automatisch eine Ablehnung, es kommt auf die Schwere an. Konten ohne Kreditgeschäft kommen oft ohne harte Bonitätsprüfung aus. Ein Geschäftskonto ohne SCHUFA bieten zum Beispiel Kontist und einige weitere Neobanken an. Du kannst die Chance außerdem erhöhen, indem du im Antrag auf Dispo und Kreditkarte verzichtest und das Geschäftskonto auf Guthabenbasis führst.
Geschäftskonto abgelehnt: Gründe und Auswege
Unternehmen haben keinen gesetzlichen Anspruch auf ein Geschäftskonto. Den Anspruch auf ein Basiskonto regelt das Zahlungskontengesetz, er gilt aber nur für Verbraucher. Eine Bank darf deinen Antrag also ablehnen, ohne einen Grund zu nennen. Häufige Ursachen sind:
- Negative Bonität: SCHUFA-Einträge, Insolvenzverfahren oder eine abgegebene Vermögensauskunft.
- Unvollständige Unterlagen: Fehlende Dokumente oder abgelaufene Ausweise.
- Risikobranche: Kryptohandel, Glücksspiel oder bargeldintensive Geschäfte gelten geldwäscherechtlich als riskant.
- Unklare Struktur: Verschachtelte Beteiligungen oder nicht feststellbare wirtschaftlich Berechtigte.
- Kein Wohnsitz in Deutschland: Viele Anbieter verlangen Wohnsitz und Geschäftsadresse in Deutschland oder dem EWR.
Das kannst du tun:
- Die SCHUFA-Selbstauskunft prüfen und fehlerhafte Einträge korrigieren lassen.
- Einen Anbieter mit weicher Bonitätsprüfung oder ohne SCHUFA wählen.
- Im Antrag auf Kontokorrentkredit und Kreditkarte verzichten.
- Bei komplexen Strukturen den Termin in der Filiale mit einem Firmenkundenbetreuer wählen.
- Die Bank um eine Begründung bitten und den Antrag bei einem anderen Institut stellen.
Sieben Fehler, die die Eröffnung verzögern
- Unleserliche Scans: Abgeschnittene Ränder, Spiegelungen und fehlende Rückseiten führen zu Rückfragen. Fotografiere bei Tageslicht auf einfarbigem Untergrund.
- Abgelaufene Dokumente: Ein Ausweis, der in zwei Wochen abläuft, wird bei der Legitimation abgelehnt. Auch Registerauszüge sollten nicht älter als drei Monate sein.
- Geschäftskonto zu spät beantragt: Wer erst Wochen nach dem Notartermin ans Geschäftskonto denkt, blockiert die Handelsregistereintragung.
- Falscher Anbieter: Manche Anbieter nehmen nur Solo-Selbstständige auf. Der Antrag einer GmbH scheitert dann nach der halben Strecke.
- Widersprüchliche Angaben: Weicht die Adresse im Antrag von der im Handelsregister ab, folgt eine manuelle Prüfung.
- Nicht alle legitimiert: Bei zwei Geschäftsführern müssen beide teilnehmen.
- Verwendungszweck fehlt: Ohne Vermerk „Stammeinlage“ erkennt der Notar die Einzahlung nicht an.
Nach der Eröffnung: Die ersten Schritte
Ist das Geschäftskonto freigeschaltet, erledigst du in der ersten Woche diese Punkte:
- Bankverbindung mitteilen: Kunden, Lieferanten, Finanzamt und Krankenkasse bekommen die neue IBAN.
- Rechnungsvorlagen anpassen: Trage die neue Kontoverbindung in allen Vorlagen ein.
- Daueraufträge einrichten: Miete, Software-Abos und Versicherungen laufen künftig über das Geschäftskonto.
- Buchhaltung anbinden: Verbinde das Geschäftskonto mit deiner Buchhaltungssoftware oder dem Steuerberater, bevor die ersten Rechnungen laufen.
- Steuernummer nachreichen: Bei Gesellschaften trägst du die Steuernummer nach, sobald das Finanzamt sie vergibt.
- Rollen festlegen: Bei mehreren Gesellschaftern bestimmst du, wer Zahlungen freigeben darf und wer nur lesen darf.
Danach geht es um die ersten Aufträge. Wie du sie findest, zeigt der Ratgeber Erste Kunden gewinnen.
Fazit
Ein Geschäftskonto ist für Freiberufler und Einzelunternehmer keine Pflicht, in den meisten Fällen aber die bessere Wahl. Für GmbH und UG führt wegen des Stammkapitals kein Weg daran vorbei. Entscheidend ist, dass du die Unterlagen für deine Rechtsform vollständig hast und einen Anbieter wählst, der deine Unternehmensform akzeptiert. Wer sein Geschäftskonto eröffnen will, kann bei Freiberuflern mit einem Tag rechnen, bei einer GmbH sollten zwei Wochen für das Geschäftskonto und vier bis acht Wochen bis zur Eintragung im Plan stehen. Prüfe Preise und Bedingungen vor dem Antrag, weil sie sich ändern.
Häufig gestellte Fragen zum Geschäftskonto eröffnen
Welche Unterlagen brauche ich für ein Geschäftskonto?
Bei jeder Rechtsform brauchst du Ausweis oder Reisepass, Steuernummer und Geschäftsadresse. Gewerbetreibende ergänzen die Gewerbeanmeldung, e.K. den Handelsregisterauszug. GmbH und UG legen zusätzlich Gesellschaftsvertrag, Gesellschafterliste und Handelsregisterauszug vor.
Ist ein Geschäftskonto Pflicht?
Für Freiberufler, Einzelunternehmer und Personengesellschaften nein. Bei GmbH und UG verlangt das Gesetz zwar kein Geschäftskonto im Wortlaut, die Einzahlung des Stammkapitals vor der Eintragung ist aber nur über ein Geschäftskonto der Gesellschaft möglich.
Wie lange dauert die Eröffnung eines Geschäftskontos?
Bei digitalen Anbietern liegt die IBAN für Freiberufler oft nach wenigen Stunden bis einem Tag vor. Filialbanken brauchen meist drei bis sieben Werktage, bei GmbH und UG sind fünf bis vierzehn Werktage üblich.
Kann ich mein Privatkonto als Geschäftskonto nutzen?
Für GmbH und UG ist das ausgeschlossen. Freiberufler und Einzelunternehmer dürfen rechtlich ihr Privatkonto nutzen. Viele Banken verbieten das aber in ihren Bedingungen und kündigen im Wiederholungsfall.
Kann ich ein Geschäftskonto ohne Gewerbeanmeldung eröffnen?
Als Freiberufler ja. Katalogberufe nach § 18 EStG sind von der Gewerbeanmeldung befreit, die Anmeldung beim Finanzamt genügt. Gewerbetreibende brauchen die Anmeldung, manche Banken akzeptieren zunächst die Eingangsbestätigung des Gewerbeamts.
Bekomme ich ein Geschäftskonto trotz negativer SCHUFA?
Bei Konten ohne Kreditrahmen oft ja, weil dort keine harte Bonitätsprüfung nötig ist. Banken mit Dispo prüfen strenger. Anbieter wie Kontist eröffnen ohne SCHUFA-Prüfung.
Was kostet die Eröffnung eines Geschäftskontos?
Die Eröffnung ist bei den gängigen Anbietern kostenlos. Kosten entstehen durch die Kontoführung: 0 Euro in Einstiegstarifen digitaler Anbieter, etwa 7 bis 19 Euro netto in der Mittelklasse und etwa 10 bis 25 Euro bei Filialbanken. Bei einer GmbH-Gründung kommen Notar- und Registerkosten dazu.
Kann die Bank die Eröffnung ablehnen?
Ja. Unternehmen haben keinen gesetzlichen Anspruch auf ein Geschäftskonto, die Bank muss die Ablehnung nicht begründen. Das Basiskonto nach dem Zahlungskontengesetz gilt nur für Verbraucher.
Kann ich eine GmbH per Video-Ident eröffnen?
Den Geschäftsführer ja, die Gesellschaft selbst nicht. Die GmbH wird über Registerauszug oder Gründungsdokumente identifiziert, ihr Vertreter per Video-Ident, eID, Post-Ident oder in der Filiale.
Was ist ein Gründungskonto?
Ein Gründungskonto ist ein Geschäftskonto, das auf die GmbH in Gründung oder UG in Gründung läuft. Hier zahlen die Gesellschafter das Stammkapital ein. Nach der Handelsregistereintragung wird es zum regulären Geschäftskonto.
Wie viel Stammkapital muss ich vor der Eintragung einzahlen?
Bei der GmbH mit 25.000 Euro Stammkapital müssen bei einer Bargründung vor der Anmeldung mindestens 12.500 Euro eingezahlt sein, dazu pro Anteil ein Viertel des Nennbetrags. Bei der UG ist das gesamte Stammkapital vor der Anmeldung fällig.
Kann ich mehrere Geschäftskonten führen?
Ja. Üblich sind ein Hauptkonto, ein Geschäftskonto für Steuerrücklagen und ein weiteres für Projekte. Viele digitale Anbieter lösen das über Unterkonten mit eigener IBAN, das ist meist günstiger als ein zweites Geschäftskonto bei einer anderen Bank.
Kann ein Prokurist ein Geschäftskonto eröffnen?
In der Regel ja, wenn die Prokura das ausdrücklich erlaubt und die Bank die Vollmacht prüfen kann. Bei Gesellschaften muss sich der Prokurist wie jeder Vertretungsberechtigte legitimieren.
Was ist das Transparenzregister und warum fragt die Bank danach?
Im Transparenzregister stehen die wirtschaftlich Berechtigten von Gesellschaften. Die Bank muss einen Nachweis über die Meldung oder einen Registerauszug einholen, bevor sie das Geschäftskonto eröffnet. Erledige die Meldung deshalb vor dem Antrag.
Warum kann ich kein Geschäftskonto eröffnen?
Häufige Gründe sind eine negative SCHUFA, unvollständige Unterlagen, eine Risikobranche, eine unklare Gesellschaftsstruktur oder ein fehlender Wohnsitz in Deutschland. Die Bank muss ihre Entscheidung nicht begründen. Prüfe die Unterlagen, wähle einen Anbieter mit passenden Bedingungen und stelle einen neuen Antrag.
Kann ich ein Geschäftskonto ohne Einkommen oder Umsatz eröffnen?
Ja, beim Start hast du meist noch keinen Umsatz. Die Bank fragt den erwarteten Jahresumsatz ab und nimmt deine Planung als Grundlage. Bei Konten mit Kontokorrentkredit prüft sie die Bonität strenger.
Was passiert, wenn ich kein Geschäftskonto habe?
Freiberufler und Einzelunternehmer können mit dem Privatkonto arbeiten, riskieren aber die Kündigung durch die Bank und mehr Aufwand bei Buchhaltung und Betriebsprüfung. Eine GmbH oder UG kann ohne Geschäftskonto das Stammkapital nicht einzahlen und wird nicht eingetragen.
Welches Geschäftskonto passt für Kleinunternehmer?
Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer, nicht das Konto. Du eröffnest wie ein Freiberufler oder Einzelunternehmer. Bei kleinen Umsätzen passen kostenlose oder günstige Tarife digitaler Anbieter.
Kann ich ein Geschäftskonto ohne Wohnsitz in Deutschland eröffnen?
Viele Anbieter verlangen Wohnsitz und Firmensitz in Deutschland oder im EWR. Ausländische Gesellschafter oder Geschäftsführer erhöhen den Prüfaufwand, die Eröffnung dauert dann länger. Frage vorab nach, welche Länder der Anbieter akzeptiert.
Gibt es ein gemeinsames Geschäftskonto für mehrere Gesellschafter?
Ja. GbR, OHG und KG führen ein gemeinsames Geschäftskonto auf den Namen der Gesellschaft. Bei GmbH und UG läuft das Konto auf die Gesellschaft, Gesellschafter und Geschäftsführer bekommen Zugriff nach den vergebenen Rechten.
Braucht eine GbR seit dem MoPeG ein eigenes Geschäftskonto?
Seit dem 1. Januar 2024 ist die Außen-GbR rechtsfähig und kann ein Konto auf ihren eigenen Namen führen. Eine Pflicht dazu besteht nicht, ein eigenes Geschäftskonto erleichtert aber die Trennung vom Privatvermögen der Gesellschafter. Mit Eintragung als eGbR verlangt die Bank den Auszug aus dem Gesellschaftsregister.
Wie wechsle ich mein Geschäftskonto?
Eröffne zuerst das neue Geschäftskonto und teile die neue IBAN Kunden, Lieferanten, Finanzamt und Versicherern mit. Stelle Lastschriften und Daueraufträge um. Das alte Konto kündigst du erst, wenn einige Wochen lang keine Zahlungen mehr eingehen.
Welches Geschäftskonto ist das beste?
Das beste Geschäftskonto gibt es nicht pauschal, es hängt von Rechtsform, Buchungen, Bargeldbedarf und Budget ab. Freiberufler mit wenigen Buchungen kommen mit einem kostenlosen digitalen Konto aus. Eine GmbH mit Bargeld und Kreditbedarf fährt eher mit einer Filialbank oder einem Anbieter wie FYRST. Nutze dafür die Kriterien und Tabellen weiter oben.