Ja, Gründen mit wenig Startkapital ist möglich, und zwar öfter, als viele denken. Wer eine Geschäftsidee hat, die ohne Maschinen, Ladenmiete und Angestellte auskommt, kann mit einigen hundert Euro Startkapital loslegen. Ganz ohne Geld läuft es allerdings nicht: Anmeldung, Versicherung und die ersten Monate Lebenshaltung kosten etwas, auch wenn noch kein Umsatz da ist.
Hier erfährst du, wie viel Startkapital du ungefähr brauchst, welche Rechtsform bei knappem Budget passt und welche Geschäftsideen mit wenig Geld funktionieren. Dazu kommen die Wege, auch ohne Eigenkapital an Geld zu kommen, vom Kredit über den Zuschuss bis zum Crowdfunding. Am Ende stehen eine Schrittfolge für den Start und Antworten auf häufige Fragen. Alle Zahlen haben den Stand Oktober 2026.
Das Wichtigste in Kürze
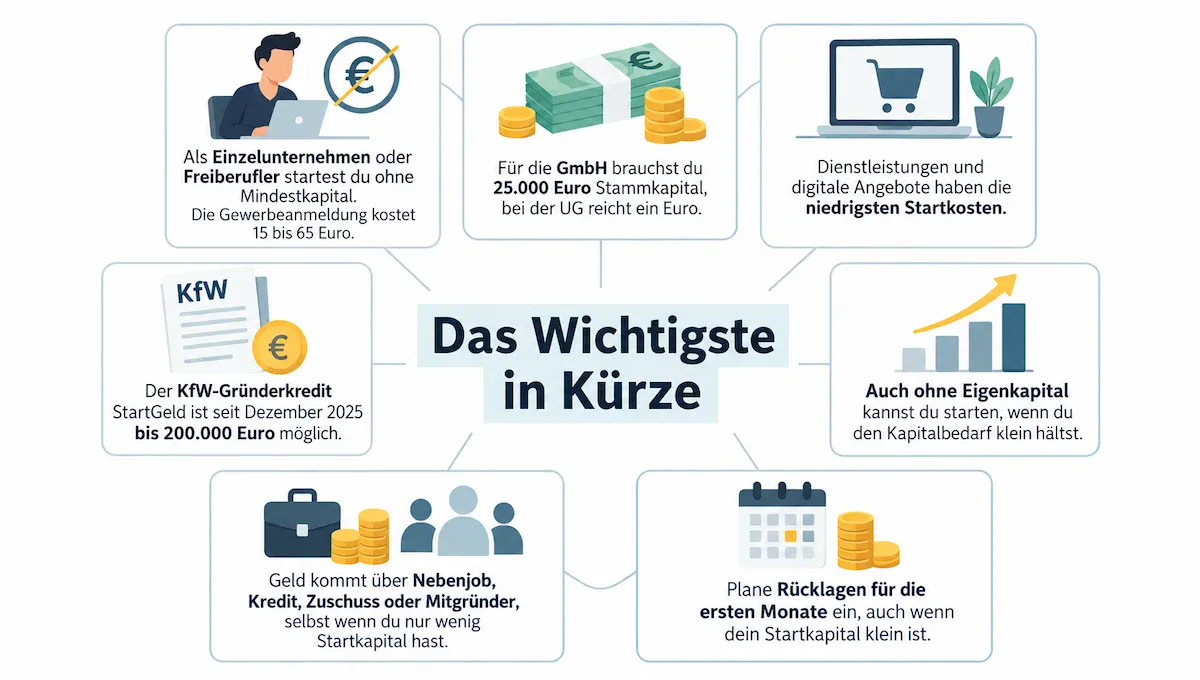
- Als Einzelunternehmen oder Freiberufler startest du ohne Mindestkapital, die Gewerbeanmeldung kostet 15 bis 65 Euro.
- Für die GmbH brauchst du 25.000 Euro Stammkapital, bei der UG reicht ein Euro.
- Dienstleistungen und digitale Angebote haben die niedrigsten Startkosten.
- Der KfW-Gründerkredit StartGeld ist seit Dezember 2025 bis 200.000 Euro möglich.
- Auch ohne Eigenkapital kannst du starten, wenn du den Kapitalbedarf klein hältst.
- Geld kommt über Nebenjob, Kredit, Zuschuss oder Mitgründer, selbst wenn du nur wenig Startkapital hast.
- Plane Rücklagen für die ersten Monate ein, auch wenn dein Startkapital klein ist.
Wie viel Startkapital braucht man zum Gründen?
Eine feste Zahl gibt es nicht, weil Geschäftsmodell und Rechtsform den Kapitalbedarf bestimmen. Wer Texte schreibt, coacht oder grafisch arbeitet, braucht einen Rechner und Internet. Wer einen Laden oder eine Werkstatt eröffnet, braucht Miete, Ware und Maschinen und landet schnell bei fünfstelligen Beträgen. Dieser Ratgeber geht von Angeboten mit geringem Kapitalbedarf aus, die sich mit wenig Startkapital umsetzen lassen.
Was alles zum Startkapital zählt
Startkapital ist das Geld, das du vor dem ersten Umsatz benötigst. Dazu gehören Anschaffungen wie Computer, Software oder Material, die Kosten für Anmeldung und Versicherung und ein Polster für laufende Ausgaben. Stammt das Geld aus deinen Ersparnissen, spricht man von Eigenkapital. Was du dir bei Banken oder anderen leihst, heißt Fremdkapital. Gründest du ohne Eigenkapital, musst du den Bedarf klein halten oder ihn über Fremdkapital und Förderung decken.
Gründen ohne Eigenkapital: Was geht und was nicht
Ohne Eigenkapital zu gründen heißt nicht, dass du keinen Cent brauchst. Es heißt, dass du das Geld nicht aus eigenen Ersparnissen nimmst. Einzelunternehmen und freiberufliche Tätigkeiten verlangen kein Mindestkapital, die Kosten für Anmeldung und Versicherung lassen sich aus den ersten Einnahmen oder einem Nebenjob zahlen. Schwieriger wird es bei Angeboten mit Lager, Material oder Räumen: Wer dafür ohne Eigenkapital starten will, braucht Fremdkapital, Förderung oder einen Geldgeber. Banken sehen fehlendes Eigenkapital kritisch, weil sie wissen wollen, wie viel du selbst riskierst. Mit wenig Startkapital und einem klaren Plan kommst du trotzdem weit, wenn du den Bedarf klein hältst.
Gründungskosten im Überblick
Die Tabelle zeigt typische Posten für ein Einzelunternehmen mit einer Dienstleistung. Die Beträge sind Richtwerte und schwanken je nach Ort und Branche.
| Posten | Richtwert | Hinweis |
|---|---|---|
| Gewerbeanmeldung | 15 bis 65 Euro, einmalig | Die Gemeinde legt die Gebühr fest |
| Anmeldung als Freiberufler | 0 Euro | Läuft direkt über das Finanzamt |
| Fragebogen zur steuerlichen Erfassung | 0 Euro | Wird online über ELSTER eingereicht |
| IHK-Beitrag | ca. 30 bis 300 Euro im Jahr | Für kleine Betriebe teils befreit |
| Betriebshaftpflicht und andere Versicherungen | ca. 100 bis 600 Euro im Jahr | Hängt von der Branche ab |
| Buchhaltungssoftware | ca. 100 bis 400 Euro im Jahr | Am Anfang reicht ein einfacher Tarif |
| Geschäftskonto | 0 bis 300 Euro im Jahr | Es gibt Konten ohne Grundgebühr |
| Steuerberatung | ca. 300 bis 2.000 Euro im Jahr | Kann zunächst entfallen |
| Notar bei UG oder GmbH | UG ca. 200 bis 500 Euro, GmbH ca. 400 bis 800 Euro | Dazu kommt die Eintragung ins Handelsregister |
Wer schon einen Rechner besitzt und keine teure Software braucht, kommt im ersten Jahr oft mit einigen hundert Euro Startkapital aus. Bei UG und GmbH kommen Notar und Handelsregister dazu.
Lebenshaltungskosten und Rücklagen einplanen
Der größte Posten ist meist nicht die Firma, sondern dein Alltag. Miete, Essen und Krankenversicherung laufen weiter, auch wenn noch keine Rechnung bezahlt ist. Rechne aus, was du pro Monat zum Leben brauchst, und leg Geld für die ersten Monate zurück. Selbstständig bezahlst du die Krankenversicherung selbst, sie gehört in jede Kalkulation. Wer nebenher angestellt bleibt, hat dieses Problem in kleinerer Form. Mit wenig Startkapital ist dieser Puffer wichtiger als jede Anschaffung.
Startkapital berechnen: Beispielrechnung
So rechnest du dein Startkapital aus: Liste alle Kosten bis zum ersten bezahlten Auftrag auf, addiere die Lebenshaltung für einige Monate und schlag einen Puffer drauf. Die folgende Rechnung zeigt ein Beispiel für eine Online-Texterin oder einen Online-Texter im Einzelunternehmen. Die Werte sind angenommen und dienen nur zur Orientierung.
| Posten | Beispielwert |
|---|---|
| Gewerbeanmeldung | 40 Euro |
| Domain und Hosting für sechs Monate | 60 Euro |
| Buchhaltungssoftware für sechs Monate | 60 Euro |
| Betriebshaftpflicht für sechs Monate | 150 Euro |
| Portfolio und erste Werbung | 50 Euro |
| Puffer für Unvorhergesehenes | 100 Euro |
| Zwischensumme Gründung | 460 Euro |
| Lebenshaltung für drei Monate bei 1.800 Euro | 5.400 Euro |
| Gesamtbedarf | 5.860 Euro |
Das Beispiel zeigt, wo das meiste Geld hinfließt: in dein eigenes Leben, nicht in die Firma. Die Gründung selbst kostet hier knapp 500 Euro, und das ist mit wenig Startkapital machbar. Wer die Lebenshaltung über einen Nebenjob deckt, braucht nur diesen kleinen Betrag.
Mit 100 Euro Startkapital gründen: Geht das?
Bei manchen Angeboten ja. Wer schon einen Rechner besitzt, braucht zum Start nicht mehr als die Gewerbeanmeldung, eine Domain und kostenlose Software. Eine einfache Seite baust du mit einem Baukasten selbst, Rechnungen schreibst du mit einer Vorlage, Kundenkontakt läuft über E-Mail und Videochat. Ein Büro brauchst du nicht, und bei Print-on-Demand übernimmt der Anbieter Lager und Versand. Mit etwas Glück bleibst du unter 100 Euro, je nach Gemeinde liegst du knapp darüber. Die Rechnung geht nur auf, wenn du deine Lebenshaltung anders deckst, und sie endet, sobald Versicherung, Steuerberatung oder Werbung dazukommen. Zum Testen einer Idee reicht sie trotzdem.
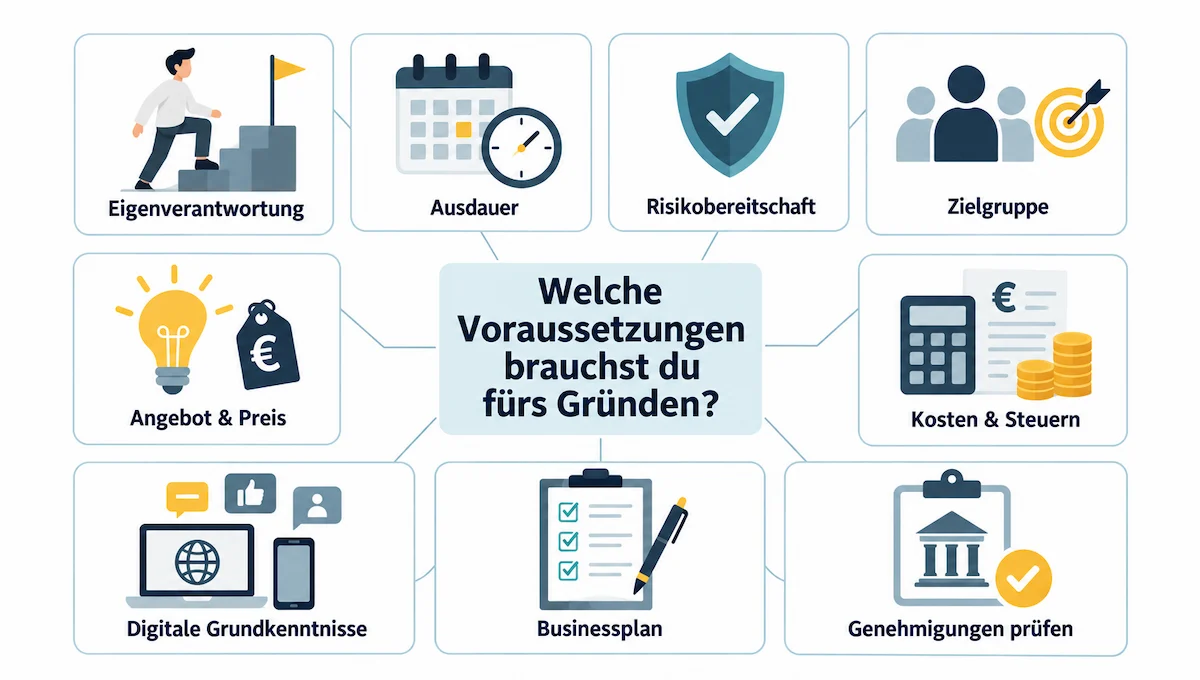
Welche Voraussetzungen brauchst du fürs Gründen?
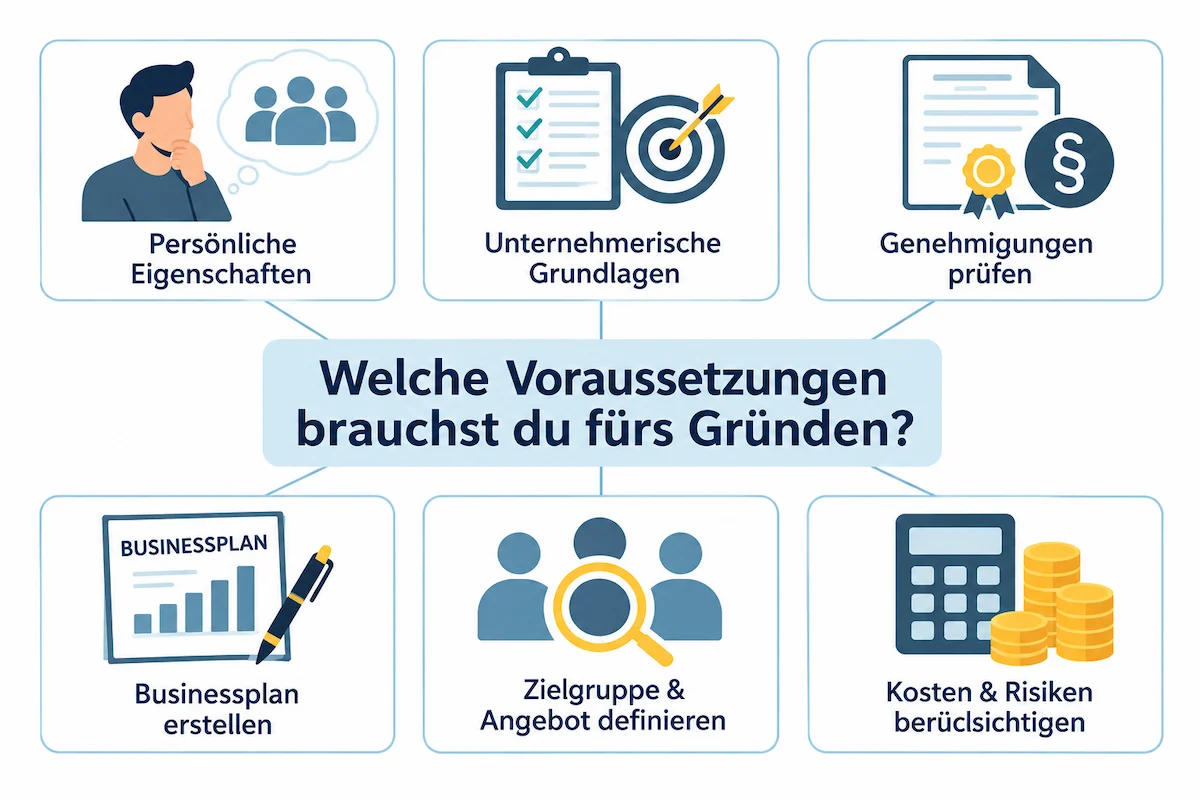
Geld ist nur ein Teil der Rechnung. Wer gründet, braucht auch bestimmte Eigenschaften und manchmal eine Genehmigung.
Persönliche und unternehmerische Voraussetzungen
Am Anfang hilft vor allem, was nichts kostet: Eigenverantwortung, Ausdauer und die Bereitschaft, ein gewisses Risiko zu tragen. Erste Erfolge lassen oft auf sich warten, und wer dann aufgibt, hat sein Startkapital umsonst eingesetzt. Dazu kommen ein paar unternehmerische Grundlagen:
- eine klar umrissene Zielgruppe
- ein verständliches Angebot mit festem Preis
- eine Preisrechnung, die Kosten und Steuern deckt
- digitale Grundkenntnisse für Website, soziale Netzwerke und Rechnungen
Ein Businessplan gehört auch bei kleinem Budget dazu. Er zeigt dir Schwachstellen früh und zwingt dich, die Einnahmen realistisch zu planen. Wie ein Businessplan auf einer Seite aussieht, zeigen wir in einem eigenen Beitrag.
Erlaubnis, Meisterbrief und Genehmigungen prüfen
Nicht jede Tätigkeit darfst du einfach anmelden. Für viele Handwerksberufe brauchst du den Meisterbrief oder eine gleichwertige Qualifikation, Auskunft gibt die Handwerkskammer. Gastronomie, Immobilienmakler, Taxi, Bewachung und die Vermittlung von Versicherungen oder Geldanlagen verlangen eine Erlaubnis oder einen Sachkundenachweis. Zuständig ist meist das Ordnungsamt deiner Gemeinde oder die IHK. Für die Erlaubnis fallen Gebühren an, oft wird ein Führungszeugnis verlangt. Die Regeln ändern sich, frag deshalb vorher bei der Gemeinde nach. Sonst kann ein teurer Kurs oder eine Ablehnung dein Startkapital aufbrauchen.
Welche Rechtsform passt, wenn das Startkapital knapp ist?
Bei wenig Startkapital entscheidet die Rechtsform, ob du beim Start Kapital einzahlen musst und wie hoch die Gründungskosten ausfallen. Einen Überblick über alle Schritte findest du in unserem Ratgeber zum Unternehmen gründen. Hier geht es nur um die Formen, die bei wenig Geld infrage kommen.
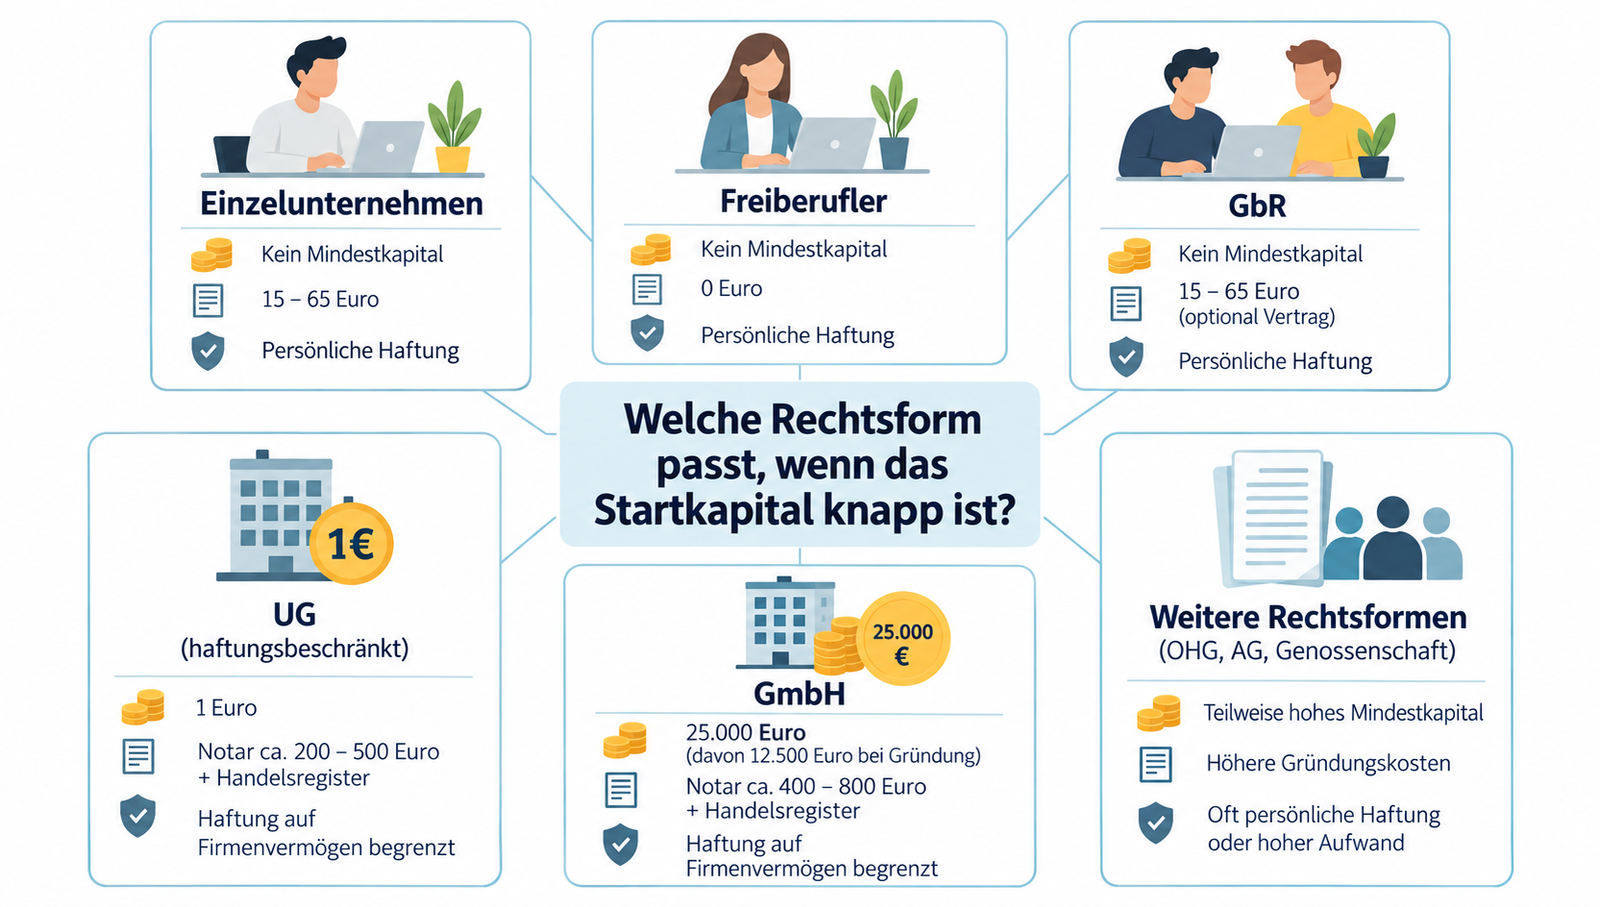
| Rechtsform | Mindestkapital | Startkosten | Haftung |
|---|---|---|---|
| Einzelunternehmen | keins | 15 bis 65 Euro | persönlich |
| Freiberufler | keins | 0 Euro | persönlich |
| GbR | keins | 15 bis 65 Euro, optional Kosten für einen Vertrag | persönlich |
| UG (haftungsbeschränkt) | 1 Euro | Notar ca. 200 bis 500 Euro plus Handelsregister | auf das Firmenvermögen begrenzt |
| GmbH | 25.000 Euro, davon 12.500 Euro bei Gründung | Notar ca. 400 bis 800 Euro plus Handelsregister | auf das Firmenvermögen begrenzt |
Einzelunternehmen und Freiberufler: Start ab 0 Euro
Wer allein gründet, startet am günstigsten als Einzelunternehmen oder freiberuflich. Ein Mindestkapital gibt es nicht, du kannst also auch mit wenig Eigenkapital loslegen. Das Gewerbe meldest du beim Gewerbeamt an, die Gebühr liegt zwischen 15 und 65 Euro. Freiberufliche Tätigkeiten meldest du direkt beim Finanzamt an und zahlst dafür nichts. Ob deine Arbeit als freiberuflich gilt, entscheidet das Finanzamt. Der Nachteil beider Formen: Du haftest mit deinem Privatvermögen.
GbR: gemeinsam gründen ohne Stammkapital
Gründet ihr zu zweit oder zu mehreren, ist die Gesellschaft bürgerlichen Rechts die einfachste Lösung. Auch hier ist kein Stammkapital nötig. Einen schriftlichen Gesellschaftsvertrag verlangt das Gesetz nicht, er ist aber ratsam, damit Aufgaben und Gewinne klar verteilt sind. Alle Gesellschafter haften persönlich. Wächst das Unternehmen später, lässt sich die GbR in eine GmbH umwandeln.
UG (haftungsbeschränkt): Mini-GmbH ab 1 Euro
Die UG heißt auch Mini-GmbH. Du gründest sie mit einem Euro Stammkapital und begrenzt damit deine Haftung auf das Firmenvermögen. Das passt, wenn du ohne Eigenkapital eine Firma mit beschränkter Haftung willst. Dafür legst du jedes Jahr ein Viertel des Gewinns zurück, bis 25.000 Euro erreicht sind. Danach kannst du in eine GmbH wechseln. Rechne mit Notarkosten von etwa 200 bis 500 Euro und der Eintragung ins Handelsregister. Bei Banken und Geschäftspartnern hat die UG manchmal einen schwächeren Ruf als die GmbH.
GmbH: Stammkapital und Sachgründung
Die GmbH verlangt 25.000 Euro Stammkapital, bei der Gründung müssen davon 12.500 Euro eingezahlt sein. Ohne Eigenkapital ist das kaum zu schaffen. Eine Möglichkeit ist die Sachgründung: Du bringst statt Geld Gegenstände ein, etwa einen Computer, ein Fahrzeug oder ein Grundstück. Die Bewertung dieser Sacheinlagen ist aufwendig und kostet Zeit. Für die meisten, die mit wenig Geld starten, ist die GmbH deshalb kein erster Schritt.
Weitere Rechtsformen: OHG, AG und Genossenschaft
Die OHG ist eine Personengesellschaft für mehrere Gesellschafter, die ein Handelsgewerbe betreiben. Wie bei der GbR ist kein Stammkapital nötig, alle haften persönlich. Die AG verlangt 50.000 Euro Grundkapital und viel Verwaltung, bei wenig Startkapital scheidet sie aus. Eine Genossenschaft passt zu gemeinschaftlichen Projekten und braucht mehrere Mitglieder, für die meisten Einzelgründungen ist sie keine Option.
Kleinunternehmerregelung 2026
Mit der Kleinunternehmerregelung weist du keine Umsatzsteuer aus und gibst keine Voranmeldungen ab. Voraussetzung ist, dass dein Umsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr höchstens 100.000 Euro beträgt. Beide Grenzen gelten gleichzeitig. Im Gründungsjahr schätzt du den Umsatz im Fragebogen zur steuerlichen Erfassung. Prüfe die aktuellen Werte vor dem Start noch einmal beim Finanzamt.
Gründen mit wenig Startkapital: Diese Geschäftsideen funktionieren
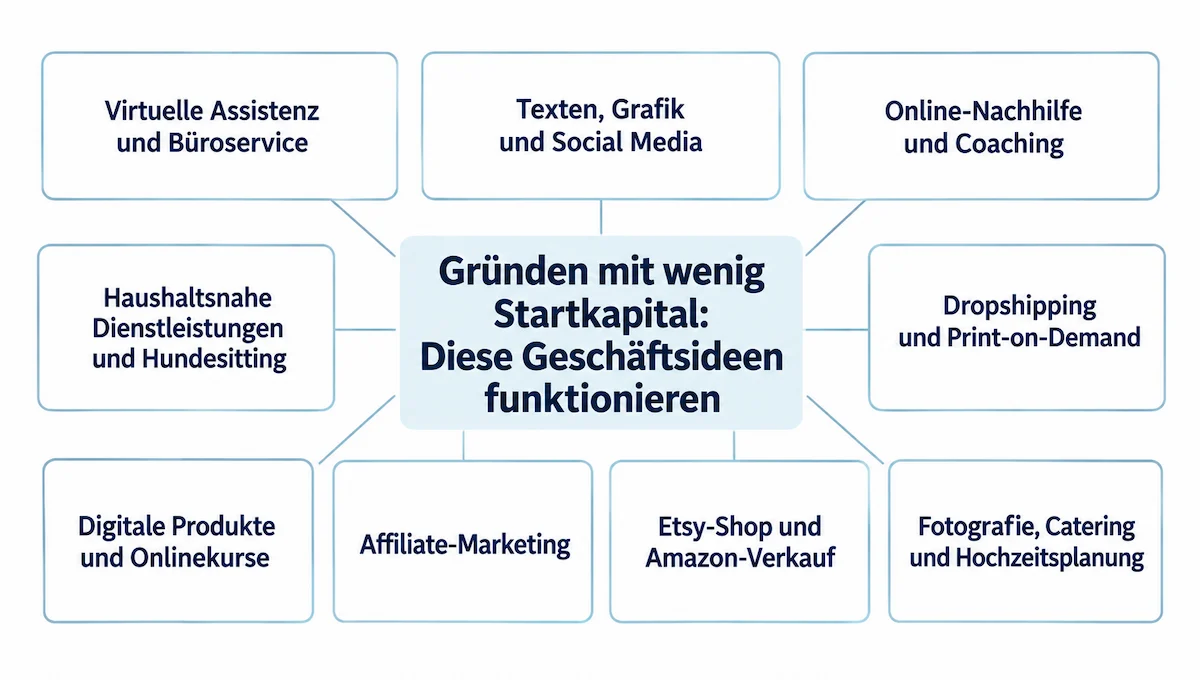
Mit wenig Startkapital gelingen vor allem Angebote, bei denen dein Wissen und deine Zeit die Hauptleistung sind. Je klarer die Zielgruppe deiner Geschäftsidee ist, desto leichter kommen die ersten Aufträge. Wie du eine passende Nische findest, beschreiben wir in einem eigenen Beitrag. Die folgenden Ideen brauchen weder ein Lager noch ein Büro.
Virtuelle Assistenz und Büroservice
Virtuelle Assistenten erledigen, was bei Selbstständigen und kleinen Firmen liegenbleibt: E-Mails, Termine, Datenpflege, Recherche und die Betreuung von Social-Media-Kanälen. Du arbeitest von zu Hause und brauchst einen Laptop und eine stabile Verbindung. Wer sich auf eine Branche festlegt, zum Beispiel Online-Shops oder Coaches, kann höhere Stundensätze verlangen.
Texten, Grafik und Social Media
Texte, Bilder und Beiträge braucht jeder Online-Shop und jede Firmenseite. Wer schreiben, gestalten oder Kanäle betreuen kann, findet Aufträge über Plattformen wie Upwork oder Fiverr oder über ein kleines Portfolio auf der eigenen Seite. Die Kosten bleiben niedrig: Rechner, Software und vielleicht eine Domain.
Online-Nachhilfe und Coaching
Wer ein Fach gut erklärt oder in einem Thema viel Erfahrung hat, kann per Videochat unterrichten oder beraten, etwa bei Bewerbung, Ernährung oder Zeitmanagement. Gefragt sind neben Schulfächern auch Prüfungsvorbereitung und Deutsch als Fremdsprache. Einzelstunden bringen gute Stundensätze, binden aber deine Zeit.
Haushaltsnahe Dienstleistungen und Hundesitting
Reinigung, Einkauf, Wäsche, Betreuung älterer Menschen oder Gassi-Service: Die Nachfrage ist stabil und die Investition klein, oft reichen Reinigungsmittel und ein verlässlicher Auftritt. Neue Kundschaft kommt häufig über Empfehlungen. Pünktlichkeit und Vertrauen zählen hier mehr als Werbung.
Dropshipping und Print-on-Demand
Beim Dropshipping bestellt der Händler die Ware erst beim Großhändler, wenn jemand in seinem Shop kauft. Du brauchst kein Lager und keine Vorfinanzierung. Print-on-Demand funktioniert ähnlich: Deine Designs landen auf Shirts, Tassen oder Postern, produziert und verschickt wird erst nach der Bestellung. In beiden Fällen kümmerst du dich um Shop, Werbung und Kundenkontakt. Wie du ein Online-Business startest, liest du in unserem Leitfaden. Ohne klare Nische gehst du im Preiskampf unter. Das Startkapital bleibt klein, der Aufwand für Werbung und Kundendienst ist es nicht.
Digitale Produkte und Onlinekurse
E-Books, Vorlagen, Planer, Checklisten oder Kurse erstellst du einmal und verkaufst sie beliebig oft. Nach der Erstellung fallen kaum laufende Kosten an, dafür reicht wenig Startkapital. Der Vertrieb läuft über die eigene Seite oder über Marktplätze wie Etsy. Das Thema sollte aus deiner Erfahrung kommen, sonst fehlt die Glaubwürdigkeit.
Affiliate-Marketing
Hier empfiehlst du Produkte anderer Firmen und bekommst eine Provision, wenn jemand über deinen Link kauft. Du brauchst kein eigenes Produkt, aber Inhalte, die Vertrauen aufbauen, etwa einen Blog, einen YouTube-Kanal oder einen Newsletter. Bis Provisionen fließen, vergehen oft Monate. Plane deshalb eine zweite Einnahmequelle ein.
Etsy-Shop und Amazon-Verkauf
Wer Handgemachtes, Designs oder digitale Dateien verkauft, startet bei Etsy mit niedrigen Einstiegskosten und erreicht Kundschaft in vielen Ländern. Bei Amazon kann der Anbieter den Versand übernehmen, das heißt Fulfillment by Amazon, kurz FBA. Dafür brauchst du eine kleine Anfangsinvestition in Ware und Versandkosten. Beim Modell Fulfillment by Merchant verschickst du selbst, das gibt dir mehr Kontrolle und oft eine höhere Marge. Beide Plattformen nehmen Gebühren, rechne sie in deinen Preis ein.
Fotografie, Catering und Hochzeitsplanung
Auch Angebote vor Ort gehen mit kleinem Budget. Als Fotograf brauchst du zum Start eine Kamera und ein Portfolio, die Bilder kannst du zusätzlich in einem eigenen Shop verkaufen. Catering beginnt oft mit Aufträgen für private Feiern und kleine Firmenevents, dazu kommen Hygiene- und Lebensmittelvorschriften, die du vorher bei der Gemeinde erfragst. Hochzeitsplanung lebt von Kontakten und Empfehlungen und lässt sich gut nebenbei aufbauen.
Network-Marketing: genau hinsehen
Im Network-Marketing verkaufst du Produkte eines Unternehmens und wirbst weitere Vertriebspartner. Der Einstieg kostet oft wenig, trotzdem lohnt sich ein genauer Blick. Frag, wie viel Einkommen aus dem Verkauf an Endkunden und wie viel aus der Anwerbung neuer Partner stammt. Verlangt die Firma ein teures Startpaket oder Mindestabnahmen, ist das kein Start mit wenig Startkapital. Lies den Vertrag in Ruhe und lass ihn bei Zweifeln prüfen.
Franchise mit wenig oder ohne Eigenkapital
Beim Franchise übernimmst du ein erprobtes Konzept und zahlst dafür Gebühren. Die Startgebühr liegt je nach System meist zwischen 5.000 und 25.000 Euro, dazu kommt eine monatliche Gebühr von rund 1 bis 15 Prozent. Es gibt aber auch Anbieter mit Einstieg ab 0 Euro, also ohne Eigenkapital, vor allem bei mobilen Dienstleistungen. Lass den Vertrag prüfen, bevor du unterschreibst.
| Kriterium | Franchise | Eigene Gründung |
|---|---|---|
| Konzept | erprobt und vom Geber vorgegeben | selbst entwickelt und ungetestet |
| Kosten am Start | Startgebühr und laufende Gebühren | nur deine eigenen Ausgaben |
| Freiheit | gering, du folgst dem System | hoch |
| Risiko | meist geringer, Banken kennen das Konzept | höher, du musst alles selbst beweisen |
| Unterstützung | Schulung, Marke und Einkauf | nur, was du selbst organisierst |
Welche Geschäftsidee passt zu dir?
Eine Geschäftsidee muss nicht neu sein, sie muss zu dir passen und Geld einbringen. Stell dir drei Fragen, bevor du dich festlegst:
- Was kannst du schon? Eine Geschäftsidee auf Basis vorhandener Kenntnisse spart Lernzeit und Kursgebühren.
- Wofür zahlen Menschen heute Geld? Sprich mit zwei oder drei möglichen Kunden und frag nach ihrem Problem und ihrem Budget.
- Wie viel Startkapital brauchst du bis zum ersten bezahlten Auftrag? Wenn die Antwort über deinem Budget liegt, such eine kleinere Variante derselben Geschäftsidee.
Lass dich nicht von Trends treiben. Eine unspektakuläre Geschäftsidee mit klarer Zielgruppe ist sicherer als ein Modell, das viele gleichzeitig kopieren.
So testest du deine Geschäftsidee, bevor du Geld ausgibst
Bevor du in Technik, Werbung oder Material investierst, prüfe, ob jemand dafür zahlt. Biete die Leistung in einer einfachen Version an: eine Seite mit Beschreibung und Preis, ein Beitrag in sozialen Netzwerken, ein Testauftrag für Bekannte. Diese abgespeckte Erstversion heißt Minimum Viable Product, kurz MVP. Wie du deine Geschäftsidee validieren kannst, erklären wir Schritt für Schritt.
Woher das Startkapital kommen kann: Finanzierung im Überblick
Reicht das Ersparte nicht, hast du mehrere Wege, das Startkapital zu beschaffen. Manche Mittel sind geschenkt, andere musst du zurückzahlen. Fang mit den Möglichkeiten an, die dich am wenigsten binden.
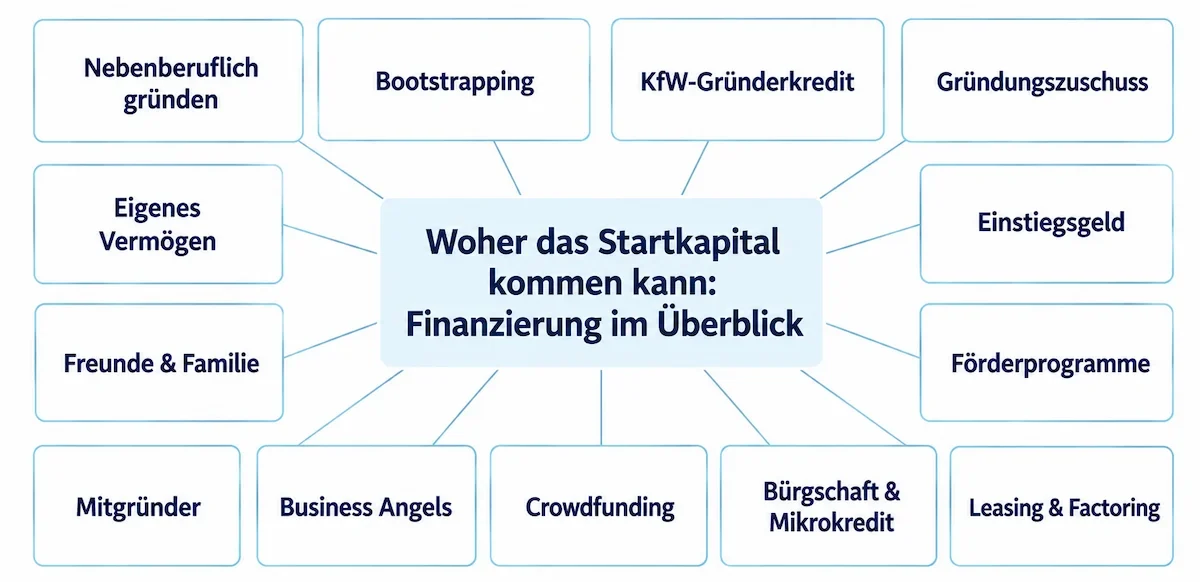
Nebenberuflich gründen
Der sicherste Weg bei knappem Geld ist, den Job zu behalten und die Selbstständigkeit nebenbei aufzubauen. Dein Gehalt deckt die Lebenshaltung, die Einnahmen aus dem Gewerbe fließen zurück ins Geschäft und bauen Schritt für Schritt dein Startkapital auf. Der Preis dafür ist Zeit: Du hast weniger Stunden für die Idee und musst darauf achten, dass die Hauptarbeit nicht leidet. Sprich vorher mit deinem Arbeitgeber, denn viele Verträge verlangen, dass du eine Nebentätigkeit anzeigst. Mehr zum Thema nebenberuflich selbstständig machen findest du in unserem Ratgeber.
Bootstrapping: aus eigener Kraft wachsen
Beim Bootstrapping verzichtest du auf Fremdkapital und finanzierst alles aus den laufenden Einnahmen. Du gibst wenig aus, fährst schnell erste Gewinne ein und steckst sie wieder ins Geschäft. Ziel ist die Gewinnschwelle, also der Punkt, an dem die Einnahmen die Kosten decken. Du bleibst von Geldgebern unabhängig, brauchst aber Disziplin bei den Ausgaben. Bootstrapping passt, wenn du mit wenig Eigenkapital startest und das Geschäft aus den Einnahmen wachsen soll. Wächst die Firma später, können Investoren das bisherige Ergebnis als Pluspunkt sehen.
KfW ERP-Gründerkredit StartGeld
Der ERP-Gründerkredit StartGeld richtet sich an kleine Unternehmen, Freiberufler und junge Firmen, die höchstens fünf Jahre bestehen. Seit dem 1. Dezember 2025 sind laut Pressemitteilung der KfW bis zu 200.000 Euro möglich, für Betriebsmittel bis zu 80.000 Euro. Die KfW übernimmt 80 Prozent des Ausfallrisikos der Hausbank, das hilft, wenn du kaum Sicherheiten und wenig Eigenkapital hast. Beantragen musst du den Kredit über deine Hausbank, nicht direkt bei der KfW. Ältere Texte nennen oft noch 100.000 oder 125.000 Euro, das ist überholt. Ohne Businessplan sprechen die meisten Banken gar nicht erst mit dir.
Gründungszuschuss der Agentur für Arbeit
Wer aus der Arbeitslosigkeit gründet, kann den Gründungszuschuss beantragen. Er läuft bis zu 15 Monate: Sechs Monate lang erhältst du dein Arbeitslosengeld I plus 300 Euro, danach neun Monate lang 300 Euro. Voraussetzung sind mindestens 150 Tage Restanspruch auf Arbeitslosengeld I, eine hauptberufliche Selbstständigkeit mit mindestens 15 Wochenstunden und ein tragfähiges Konzept mit fachkundiger Stellungnahme. Einen Rechtsanspruch gibt es nicht, die Agentur entscheidet nach Ermessen. Für die zweite Phase stellst du einen eigenen Antrag, mehr dazu steht in diesem Überblick zum Gründungszuschuss. Frag vor dem Antrag bei deiner Agentur nach den aktuellen Regeln. Der Zuschuss ersetzt kein großes Startkapital, sichert aber deinen Lebensunterhalt in der ersten Zeit.
Einstiegsgeld vom Jobcenter
Beziehst du Grundsicherungsgeld, bis Mitte 2026 hieß es Bürgergeld, kannst du beim Jobcenter Einstiegsgeld für eine selbstständige Tätigkeit beantragen. Die Förderung läuft bis zu 24 Monate, die Höhe legt die Integrationsfachkraft fest, und sie wird nicht auf die Grundsicherung angerechnet. Voraussetzung sind eine hauptberufliche Selbstständigkeit mit mindestens 15 Wochenstunden und gute Aussichten, dass du künftig ohne Grundsicherung auskommst. Einen Rechtsanspruch gibt es nicht. Für den Antrag brauchst du unter anderem einen Geschäftsplan, einen Kapitalbedarfs- und Finanzierungsplan und eine Umsatzvorschau für drei Jahre. So verschaffst du dir auch ohne Eigenkapital eine Starthilfe.
Gründerstipendium und Förderprogramme der Länder
Studierende und wissenschaftliche Mitarbeitende mit einer technologischen oder wissensbasierten Idee können sich für das EXIST-Gründerstipendium bewerben. Außerdem haben viele Bundesländer eigene Programme, dazu kommen Gründerwettbewerbe mit Preisgeld. Frag bei der Wirtschaftsförderung deiner Stadt und bei der IHK nach, was in deiner Region läuft.
Bürgschaftsbank und Mikrokredit
Fehlen dir Sicherheiten und Eigenkapital für einen Bankkredit, kann eine Bürgschaftsbank für dich bürgen. Zahlst du nicht zurück, springt sie bei der Bank ein. Mikrokredite sind kleine Darlehen für Gründende, die bei klassischen Banken keinen Kredit bekommen. Beide Wege verlangen einen überzeugenden Businessplan.
Leasing, Mietkauf und Factoring
Nicht alles musst du kaufen. Beim Leasing und beim Mietkauf nutzt du Geräte, Fahrzeuge oder Technik gegen eine monatliche Rate und bindest so kein Startkapital. Dafür zahlst du über die Laufzeit mehr als den Kaufpreis. Factoring betrifft Firmen mit offenen Rechnungen: Ein Dienstleister kauft deine Forderungen und zahlt dir sofort einen Großteil des Betrags, gegen eine Gebühr. Für einen Start mit kleinem Budget lohnt sich das erst, wenn du regelmäßig Rechnungen an Firmen stellst und auf Zahlungen warten musst.
Crowdfunding und Crowdlending
Beim Crowdfunding sammelst du dein Startkapital über eine Online-Kampagne in vielen kleinen Beträgen ein. Du legst ein Ziel fest, wird es nicht erreicht, bekommen die Unterstützer ihr Geld zurück. Oft gibt es eine kleine Gegenleistung, etwa ein Probeexemplar. Beim Crowdlending sind die Beträge Darlehen, die du mit Zinsen zurückzahlst. Plattformen wie Startnext oder Kickstarter passen vor allem zu kreativen Projekten. Nebenbei zeigt die Kampagne, ob es Interesse an deinem Angebot gibt.
Business Angels und Beteiligungskapital
Business Angels sind Privatleute, die Startkapital und Erfahrung in junge Firmen stecken und dafür Anteile erhalten. Stille Teilhaber geben Geld, reden aber nicht mit. Beteiligungsgesellschaften steigen mit größeren Summen ein. Für ein kleines Einzelprojekt lohnt sich das selten, für ein Konzept mit Wachstumspotenzial kann es passen.
Nachrangdarlehen und Beteiligungsgesellschaften der Länder
Neben Privatleuten gibt es Beteiligungsgesellschaften, die Gründende mit Kapital unterstützen. Die mittelständischen Beteiligungsgesellschaften der Länder vergeben oft Nachrangdarlehen oder stille Beteiligungen. Ein Nachrangdarlehen steht im Rang hinter anderen Krediten, deshalb behandeln Banken es häufig wie Eigenkapital und geben leichter einen weiteren Kredit. Frag bei der Bürgschaftsbank und der Wirtschaftsförderung deines Bundeslandes, welche Gesellschaft für dich zuständig ist.
Freunde und Familie als Geldgeber
Startkapital aus dem Umfeld ist schnell da und oft günstig, aber riskant. Läuft es schlecht, leiden Beziehungen. Halte Betrag, Laufzeit und Rückzahlung schriftlich in einem Darlehensvertrag fest und leih dir nur so viel, wie die Person verschmerzen kann.
Eigenes Vermögen beleihen: Sparbuch, Versicherung, Auto
Wer ein Sparbuch, einen Versicherungsvertrag oder ein Auto besitzt, kann diese als Sicherheit für einen Kredit einsetzen. Die Bank beleiht aber nur einen Teil des Werts, bei einem Fahrzeug deutlich weniger als bei Sparguthaben. Kannst du den Kredit nicht zurückzahlen, verwertet die Bank die Sicherheit. Setz deshalb nur ein, was du im Notfall verlieren kannst.
Mitgründer ins Boot holen
Fehlt dir Eigenkapital, aber nicht das Wissen, such dir jemanden, der Kapital oder fehlende Fähigkeiten mitbringt. Zu zweit hast du oft bessere Chancen auf einen Kredit, und die Aufgaben sind verteilt. Kläre vorher Haftung, Entscheidungen und Gewinnverteilung in einem Vertrag. Worauf du beim Gründen mit Partner achten solltest, steht in unserem Beitrag.
7 Wege, in der Anfangszeit Kosten zu sparen
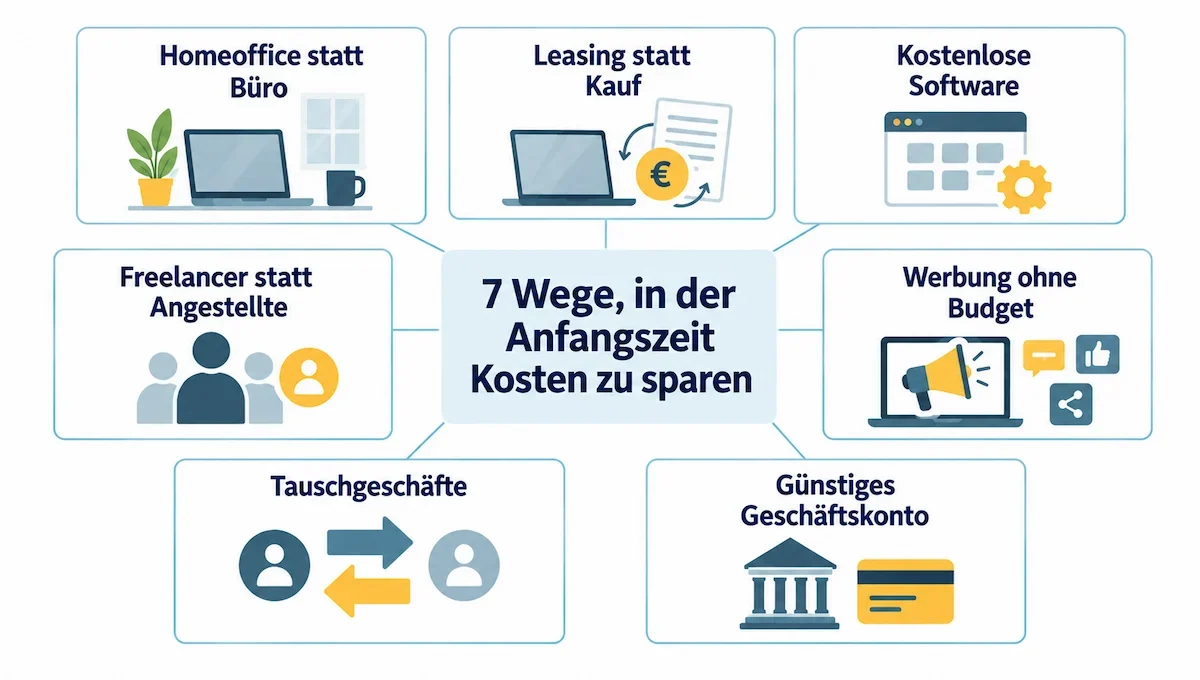
Wer knapp bei Kasse ist, schaut jeden Euro zweimal an. Diese Punkte bringen am Anfang am meisten:
- Homeoffice statt Büro: Eine Büromiete frisst das Budget. Arbeite zu Hause, im Café oder in der Bibliothek, bis Umsatz da ist.
- Leasing statt Kauf: Möbel, Technik oder Fahrzeuge kannst du mieten oder leasen, statt sie zu kaufen. So bindest du kein Kapital.
- Kostenlose Software: Für Gestaltung, Newsletter und Planung gibt es kostenlose Versionen. Bei der Buchhaltung sparst du besser nicht, einfache Tarife kosten nur wenige Euro im Monat.
- Freelancer statt Angestellte: Hol dir Hilfe nur für einzelne Aufgaben. Du zahlst für geleistete Arbeit und hast keine Lohnnebenkosten.
- Werbung ohne Budget: Eine eigene Seite, ein Blog, Beiträge in sozialen Netzwerken und Empfehlungen zufriedener Kundschaft kosten vor allem Zeit.
- Tauschgeschäfte: Tausche Leistungen, etwa Texte gegen Fotos. Beide sparen Geld, und du baust nebenbei ein Netzwerk auf.
- Günstiges Geschäftskonto: Es gibt Konten ohne Grundgebühr. Vergleiche, welche Funktionen du wirklich brauchst.
Spare nicht an Versicherung, Buchhaltung und Verträgen. Fehler an diesen Stellen werden später teurer als die gesparten Euro. Wer so wirtschaftet, kommt auch mit wenig Eigenkapital durch die ersten Monate.
Netzwerk, Mentor und Wettbewerbe: Hilfe ohne Kosten
Nicht jede Hilfe kostet Geld. Ein Netzwerk bringt dir erste Aufträge, Empfehlungen und Einblicke in deine Branche, und beim Netzwerken profitieren beide Seiten. Geh deshalb zu Treffen der IHK, zu Gründerstammtischen und in Gruppen deiner Branche, ohne gleich etwas verkaufen zu wollen. Ein Mentor, der den Weg schon gegangen ist, spart dir Fehler und gibt ehrliche Rückmeldung. Viele Kammern und Wirtschaftsförderungen vermitteln solche Kontakte kostenlos. Gründerwettbewerbe lohnen sich ebenfalls, weil sie Preisgeld, Aufmerksamkeit und Beratung bringen.
Schritt für Schritt: So gründest du mit kleinem Budget
Diese Reihenfolge verhindert, dass du dein Startkapital ausgibst, bevor die Geschäftsidee trägt.
- Geschäftsidee testen: Sprich mit möglichen Kunden und biete eine einfache Version an, bevor du etwas kaufst.
- Businessplan und Finanzplan schreiben: Halte fest, was du anbietest, an wen du verkaufst und was es kostet. Rechne die Einnahmen vorsichtig und den Bedarf an Startkapital eher großzügig. Wie du einen Businessplan erstellst, zeigt unser Ratgeber. Banken und die Agentur für Arbeit verlangen ihn ohnehin.
- Rechtsform wählen: Für die meisten, die allein starten, passt das Einzelunternehmen oder die freiberufliche Tätigkeit.
- Anmelden: Das Gewerbe meldest du beim Gewerbeamt an, freiberufliche Tätigkeiten direkt beim Finanzamt. Das Gewerbeamt gibt deine Daten an das Finanzamt weiter.
- Fragebogen zur steuerlichen Erfassung ausfüllen: Du reichst ihn online über ELSTER ein. Dort gibst du den geschätzten Umsatz an und wählst, ob du die Kleinunternehmerregelung nutzt. Danach bekommst du deine Steuernummer.
- Versicherungen klären: Die Krankenversicherung ist Pflicht, eine Betriebshaftpflicht hängt von deinem Angebot ab. Ob eine Berufsgenossenschaft zuständig ist, richtet sich nach der Branche.
- Geschäftskonto eröffnen: Trenne private und geschäftliche Zahlungen vom ersten Tag an.
- Erste Kunden gewinnen: Starte bei Bekannten, Empfehlungen und Plattformen. Wie du erste Kunden gewinnst, steht in unserem Beitrag.
Vorteile und Risiken eines Starts mit wenig Startkapital
Diese Vorteile hat ein schlanker Start
Ein kleines Budget zwingt dich, einfach zu bleiben. Das hat Vorteile:
- Geringes Risiko: Scheitert die Idee, bleibt der Verlust klein.
- Schnell testbar: Ein Angebot lässt sich in Tagen oder Wochen online stellen und anpassen.
- Nebenerwerb möglich: Du kannst den Job behalten und Erfahrung sammeln.
- Unabhängigkeit: Du schuldest keinem Geldgeber Rechenschaft und behältst die Kontrolle.
Diese Risiken solltest du kennen
Ein knappes Startkapital hat auch Schattenseiten:
- Wenig Puffer: Bleiben Aufträge aus, fehlt das Geld für laufende Kosten.
- Langsames Wachstum: Ohne Investitionen nimmst du nur so viele Aufträge an, wie deine Zeit hergibt.
- Misstrauen: In manchen Branchen schreckt ein knappes Budget Kunden und Geschäftspartner ab.
- Kredite ohne Sicherheiten: Wer wenig Eigenkapital mitbringt, bekommt von Banken oft nur mit Bürgschaft oder Vermögen als Pfand einen Kredit, und das kannst du im Zweifel verlieren.
- Vermischte Konten: Wer Privates und Geschäftliches nicht trennt, verliert schnell den Überblick.
Typische Fehler und wie du sie vermeidest
Der häufigste Fehler ist ein zu niedriger Preis aus Angst, keine Kundschaft zu finden. Wer Kosten und Steuern nicht einrechnet, arbeitet am Ende für wenig Geld. Wie du deinen Preis als Selbstständiger kalkulierst, zeigt unser Ratgeber. Der zweite Fehler ist, zu früh zu viel zu kaufen. Warte mit Anschaffungen, bis der erste Auftrag da ist. Der dritte Fehler ist ein fehlender Puffer: Kunden zahlen oft später als erwartet, und das Geld muss trotzdem bis dahin reichen.
Fazit: Gründen mit wenig Startkapital ist machbar, wenn der Plan stimmt
Gründen mit wenig Startkapital klappt auch ohne Eigenkapital, wenn du eine Geschäftsidee wählst, die ohne große Anschaffungen auskommt, und die Kosten von Anfang an im Blick behältst. Einzelunternehmen und Freiberufler starten für wenige Euro, die UG hilft, wenn du die Haftung begrenzen willst, die GmbH kommt erst später. Geld findest du je nach Lage über einen Nebenjob, Bootstrapping, den KfW-Kredit, den Gründungszuschuss oder das Einstiegsgeld.
Dein nächster Schritt: Schreib auf, welche Leistung du anbieten willst, rechne die Startkosten anhand der Tabelle durch und sprich mit der ersten Person, die dafür zahlen könnte. Die Anmeldung folgt danach.
Häufige Fragen zum Gründen mit wenig Startkapital
Wie viel Startkapital braucht man, um sich selbstständig zu machen?
Das hängt vom Modell ab. Für Dienstleistungen am Rechner reichen oft einige hundert Euro für Anmeldung, Versicherung und Software, dazu kommt die Lebenshaltung für die ersten Monate. Für Läden, Werkstätten oder Gastronomie sind es schnell mehrere tausend Euro und mehr. Eine GmbH verlangt 25.000 Euro Stammkapital.
Kann man ohne Eigenkapital gründen?
Ja, auch ohne Eigenkapital ist ein Start möglich, mit Einschränkungen. Als Freiberufler oder Einzelunternehmen brauchst du kein Mindestkapital. Ganz kostenlos ist es trotzdem nicht, weil Anmeldung, Versicherung und Lebenshaltung bezahlt werden müssen. Fehlt das Geld, helfen ein Nebenjob, Förderung, ein Kredit oder ein Mitgründer.
Welche Rechtsform ist bei wenig Startkapital am besten?
Wer allein startet, wählt das Einzelunternehmen oder die freiberufliche Tätigkeit. Zu mehreren passt die GbR. Willst du die Haftung begrenzen, kommt die UG ab einem Euro infrage. Die GmbH lohnt sich wegen der 25.000 Euro meist erst später.
Welche Geschäftsidee braucht am wenigsten Startkapital?
Am wenigsten kosten Dienstleistungen und digitale Angebote, etwa virtuelle Assistenz, Texten, Grafik, Coaching, Online-Nachhilfe, Affiliate-Marketing und digitale Produkte. Dropshipping und Print-on-Demand kommen ohne Lager aus, brauchen aber Geld für Werbung.
Wie hoch ist der Gründungszuschuss und wer bekommt ihn?
Sechs Monate lang erhältst du dein Arbeitslosengeld I plus 300 Euro, danach bis zu neun Monate lang 300 Euro. Du brauchst mindestens 150 Tage Restanspruch, eine hauptberufliche Selbstständigkeit und eine fachkundige Stellungnahme zu deinem Konzept. Die Agentur für Arbeit entscheidet nach Ermessen.
Wie bekomme ich Startkapital für meine Selbstständigkeit?
Auch ohne Eigenkapital hast du Möglichkeiten: Du kannst nebenbei weiterarbeiten oder einen Kredit aufnehmen, zum Beispiel den KfW-Gründerkredit StartGeld über deine Hausbank. Dazu kommen Bürgschaftsbank, Gründungszuschuss, Stipendium, Crowdfunding, Business Angels, Geld aus dem Umfeld oder ein Mitgründer.
Kann man sich selbstständig machen trotz Schulden?
Grundsätzlich ja, du kannst ein Gewerbe anmelden oder freiberuflich starten. Schwierig wird ein Kredit, weil Banken deine Bonität prüfen. Bei hohen Schulden lass dich vorher bei einer Schuldnerberatung beraten, denn Gläubiger können auf deine Einnahmen zugreifen.
Was ist Bootstrapping?
Bootstrapping heißt, ein Unternehmen mit minimalen Mitteln aufzubauen und nur aus den Einnahmen zu finanzieren, ohne Kredit und ohne Investoren. Dafür brauchst du strenge Kostenkontrolle und ein Angebot, das schnell Gewinn bringt.
Was ist der Unterschied zwischen Startkapital und Eigenkapital?
Startkapital ist das gesamte Geld, das du bis zum ersten Umsatz brauchst, egal woher es kommt. Eigenkapital ist der Teil davon, den du selbst einbringst, zum Beispiel aus Ersparnissen. Der Rest ist Fremdkapital, etwa ein Kredit. Hast du wenig Eigenkapital, muss der Bedarf klein bleiben, oder du suchst Fremdkapital und Förderung.
Wie viel Startkapital braucht man für eine GmbH?
Das Stammkapital beträgt mindestens 25.000 Euro, bei der Gründung müssen davon 12.500 Euro eingezahlt sein. Dazu kommen Notar und Handelsregister, meist einige hundert Euro. Mit wenig Startkapital ist die UG ab einem Euro der einfachere Weg.
Welche Fördermittel gibt es für Gründende?
Dazu zählen der KfW-Gründerkredit StartGeld, Bürgschaften der Bürgschaftsbanken, der Gründungszuschuss der Agentur für Arbeit, das Einstiegsgeld vom Jobcenter, das EXIST-Gründerstipendium und Programme der Bundesländer. Welche Förderung passt, hängt von deiner Lage ab: arbeitslos, im Leistungsbezug, im Studium oder angestellt.
Kann man mit 100 Euro Startkapital gründen?
Bei Angeboten ohne Material und Räume ja, vor allem wenn du schon einen Rechner hast und deine Lebenshaltung anders gedeckt ist. Gewerbeanmeldung, Domain und kostenlose Software lassen sich damit oft bezahlen. Für Versicherung, Steuerberatung und Werbung brauchst du aber bald mehr.
Wie viel Rücklage brauche ich vor dem Start?
Als Faustregel gelten die Lebenshaltungskosten für mehrere Monate, viele Gründende planen drei bis sechs. Rechne Miete, Essen, Krankenversicherung und feste Kosten zusammen und multipliziere sie mit der Zahl der Monate. Wer nebenberuflich startet, braucht weniger, weil das Gehalt weiterläuft.