Wer verkaufen will, muss auch bezahlt werden. Das klingt selbstverständlich, doch genau hier bleiben viele kleine Unternehmen, Selbstständige und Online-Shops hängen. Der Kunde will zahlen, aber es gibt keinen einfachen Weg: Entweder fehlt ein Zahlungslink, der Checkout wirkt unsicher, oder die Wunsch-Zahlungsart ist nicht dabei. Aus unserer Erfahrung gehen an dieser Stelle mehr Aufträge verloren als bei der Suche nach Kunden.
In diesem Ratgeber zeigen wir dir, wie du Online-Zahlungen akzeptieren kannst, mit eigener Website und ganz ohne. Wir erklären, wie die Technik im Hintergrund funktioniert, welche Zahlungsarten sich lohnen und welche sechs Wege es gibt, bezahlt zu werden. Dazu kommen die Einrichtung in sechs Schritten, ein Überblick über Anbieter, die Kosten mit Rechenbeispiel, Sicherheit und die rechtlichen Pflichten, die viele übersehen. Am Ende findest du eine Checkliste und die wichtigsten Fragen.
Das Wichtigste in Kürze
- Für Online-Zahlungen brauchst du einen Zahlungsdienstleister, der Zahlungen prüft, abwickelt und auf dein Konto überweist.
- Du kannst Online-Zahlungen annehmen, auch ohne Website: Ein Zahlungslink oder ein QR-Code reichen für den Start.
- Biete zwei bis vier Zahlungsarten an, die zu deiner Zielgruppe passen, nicht alle auf einmal.
- Vergleiche die Kosten nicht nur nach dem Prozentsatz, sondern auch nach der festen Transaktionsgebühr pro Zahlung.
- Du musst mindestens eine kostenlose Zahlungsart anbieten, und der Bestell-Button muss klar auf die Zahlungspflicht hinweisen.
- Teste jede Zahlungsart vor dem Start und kläre Datenschutz, Auszahlung und Buchhaltung.
Wie funktionieren Online-Zahlungen?
Bei einer Online-Zahlung sieht der Händler die Karte nie, und der Kunde sieht nicht, wohin sein Geld geht. Damit trotzdem alles sicher läuft, arbeiten mehrere Stellen zusammen. Wenn du das Grundprinzip verstehst, fällt dir die Wahl des Anbieters deutlich leichter. Die ganze Zahlungsabwicklung läuft über einen Anbieter, du musst sie nicht selbst bauen.
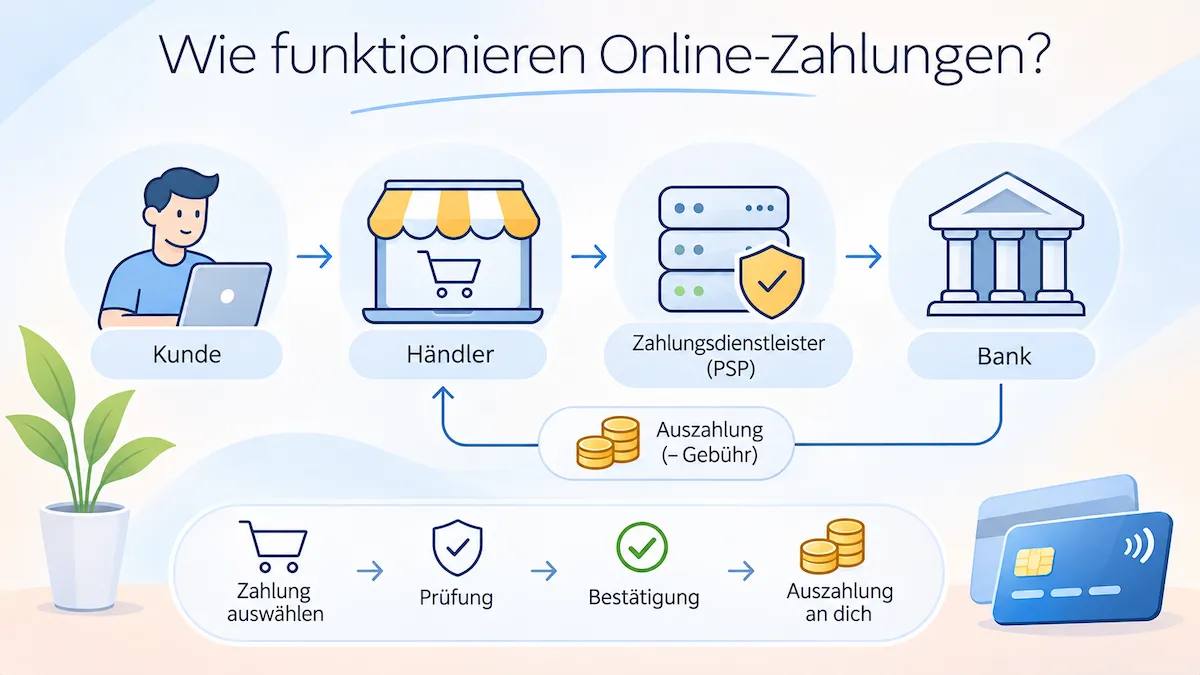
Die Beteiligten: Kunde, Händler, Zahlungsdienstleister und Bank
Der Kunde wählt im Checkout seine Zahlungsart und gibt seine Daten ein. Diese Daten gehen nicht direkt an dich, sondern an einen Zahlungsdienstleister, im Fachjargon Payment Service Provider (PSP) genannt. Er prüft die Zahlung, fragt bei der Bank des Kunden nach und meldet dir das Ergebnis. Danach überweist er das Geld, abzüglich seiner Gebühr, auf dein Konto. Dafür brauchst du ein Konto, auf das ausgezahlt wird, meist dein Geschäftskonto. Bei Kartenzahlungen spricht man auch von einem Händlerkonto, viele Anbieter richten es dir automatisch ein. Wie du eines eröffnest, erklärt der Ratgeber Geschäftskonto eröffnen.
Zahlungsdienstleister, Zahlungsanbieter und Payment Gateway im Unterschied
Die Begriffe werden im Alltag oft vermischt. Ein Zahlungsanbieter stellt die Oberfläche bereit, über die gezahlt wird. Der Zahlungsdienstleister sorgt im Hintergrund dafür, dass die Zahlung sicher abläuft. Ein Payment Gateway ist die technische Brücke zwischen deiner Website und dem Zahlungsdienstleister. Große Anbieter wie PayPal oder Stripe übernehmen alle drei Aufgaben aus einer Hand, deshalb spielt der Unterschied für dich als Händler meistens keine große Rolle. Wichtig ist, dass der Anbieter für Zahlungsdienste zugelassen ist und zu deinem Geschäft passt.
Was bei einer Kartenzahlung im Hintergrund passiert
Gibt ein Kunde seine Kartendaten ein, schickt das Gateway sie verschlüsselt an die Bank. Diese prüft, ob die Karte gültig und gedeckt ist, und fordert bei Bedarf eine zusätzliche Bestätigung an, etwa per App. Erst nach der Freigabe gilt die Zahlung als autorisiert. Die Auszahlung an dich erfolgt danach, je nach Anbieter nach einigen Tagen. Für dich zählt vor allem: Eine freigegebene Zahlung ist noch kein Geld auf deinem Konto, und eine spätere Rückbuchung ist möglich.
Vorteile von Online-Zahlungen
Online-Zahlungen sind für uns kein Zusatz, sondern der Moment, in dem aus Interesse Umsatz wird. Die wichtigsten Vorteile im Überblick:
- Mehr Reichweite: Du kannst Kunden bedienen, die nicht vor Ort sind, auch außerhalb deiner Region und deiner Geschäftszeiten.
- Schnelleres Geld: Wer sofort zahlt, muss nicht auf eine Überweisung warten. Das verbessert den Cashflow und spart Mahnungen.
- Weniger Aufwand: Rechnung, Zahlung und Bestätigung laufen in einem Ablauf, du musst nicht jede Überweisung einzeln prüfen.
- Bequemer Kauf: Kunden zahlen mit der Zahlungsart, die sie gewohnt sind, am Handy und rund um die Uhr.
- Planbare Einnahmen: Mit Lastschrift und Abos kannst du wiederkehrende Beträge automatisch einziehen.
- Bessere Daten: Du siehst, welche Zahlungsarten genutzt werden und an welcher Stelle Kunden abspringen.
Dem stehen Kosten, Pflichten und Risiken gegenüber, etwa Gebühren und Rückbuchungen. Deshalb lohnt sich der Vergleich, den wir in den nächsten Abschnitten durchgehen.
Welche Zahlungsarten du anbieten solltest
Nicht jede Zahlungsart passt zu jedem Geschäft. Wir richten uns danach, was unsere Kunden gewohnt sind und was für uns wirtschaftlich bleibt. Die Tabelle zeigt die wichtigsten Arten im Überblick.
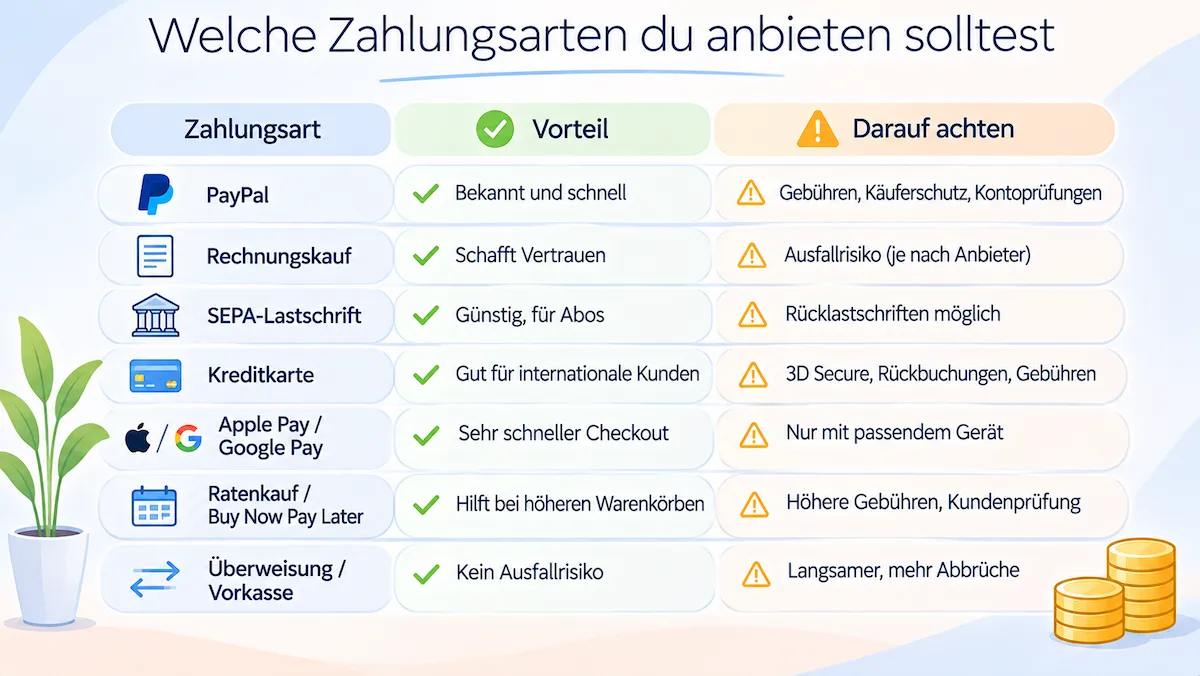
| Zahlungsart | Vorteil | Darauf achten |
|---|---|---|
| PayPal | Bekannt und schnell, viele Kunden vertrauen ihm | Gebühren, Käuferschutz und mögliche Kontoprüfungen |
| Rechnungskauf | Schafft Vertrauen und senkt Kaufabbrüche | Beim Rechnungskauf über einen Anbieter trägt dieser oft das Ausfallrisiko, bei eigener Rechnung du |
| SEPA-Lastschrift | Günstig und gut für wiederkehrende Zahlungen | Rücklastschriften möglich |
| Kreditkarte | Gut für internationale Kunden | 3D Secure, Rückbuchungen, Gebühren |
| Apple Pay und Google Pay | Sehr schneller Checkout auf dem Handy | Nur mit passendem Gerät |
| Ratenkauf und Buy Now Pay Later | Hilft bei höheren Warenkörben | Höhere Gebühren, Prüfung der Kunden durch den Anbieter |
| Überweisung und Vorkasse | Kein Ausfallrisiko | Langsamer, mehr Abbrüche |
Rechnungskauf, Ratenkauf und Buy Now Pay Later
Beim Rechnungskauf bekommt der Kunde die Ware zuerst und zahlt später. Das schafft Vertrauen, besonders bei höheren Beträgen und bei älteren Kunden. Anbieter wie Klarna oder Riverty übernehmen die Prüfung und oft auch das Ausfallrisiko, dafür kostet die Zahlungsart mehr als eine Karte. Ratenkauf und Buy Now Pay Later funktionieren ähnlich, richten sich aber an Käufer mit größeren Warenkörben. Wir bieten sie nur an, wenn die Preise hoch genug sind, damit sich die Gebühr lohnt.
Wallets und Mobile Payment: PayPal, Apple Pay und Google Pay
Wallets speichern Zahlungsdaten und machen den Checkout auf dem Handy sehr schnell. PayPal gehört in Deutschland für viele Kunden zu den ersten Zahlungsarten, die sie erwarten. Apple Pay und Google Pay sind schnell eingerichtet, wenn dein Anbieter sie unterstützt, und erleichtern den Kauf unterwegs. Ein Kunde, der nicht lange suchen und tippen muss, bricht seltener ab.
Lastschrift, Überweisung, Wero und Instant Payments
Die SEPA-Lastschrift ist für Abos und regelmäßige Rechnungen interessant, weil die Gebühren niedrig bleiben. Die klassische Überweisung eignet sich für Vorkasse. Mit Wero und Echtzeit-Überweisungen kommen neue, schnelle Bankzahlungen dazu, deren Verbreitung bei Händlern wir noch beobachten. Prüf bei deinem Anbieter, welche davon schon verfügbar sind, und frag nach den aktuellen Konditionen.
Kryptowährung und andere Sonderfälle
Einige Anbieter und Tools erlauben Zahlungen in Kryptowährung. Bei den meisten Kunden sind sie unüblich und bringen zusätzliche Fragen mit, etwa zu Kursschwankungen, zur steuerlichen Behandlung und zur Buchhaltung. Wir würden sie nur anbieten, wenn deine Zielgruppe sie ausdrücklich nutzt und du die steuerliche Behandlung vorher mit deinem Steuerberater geklärt hast. Für die meisten kleinen Unternehmen reichen die gängigen Zahlungsarten völlig aus.
Wie viele Zahlungsarten sind sinnvoll?
Zwei bis vier Zahlungsarten genügen den meisten kleinen Unternehmen. Ein bewährter Grundstock sind PayPal, Kreditkarte und SEPA-Lastschrift, bei Endkunden oft ergänzt durch Rechnungskauf. Zu viele Optionen machen den Checkout unübersichtlich und die Abrechnung aufwendig. Im deutschsprachigen Raum lohnt ein Blick auf regionale Gewohnheiten, etwa eps in Österreich oder TWINT in der Schweiz, wenn du dort verkaufst. Frag deine Kunden, was sie vermissen, und passe das Angebot an.
Online-Zahlungen akzeptieren: Sechs Wege im Überblick
Welcher Weg passt, hängt davon ab, was du verkaufst und wie du mit Kunden in Kontakt kommst. Die Tabelle zeigt die sechs Wege, die wir am häufigsten sehen.
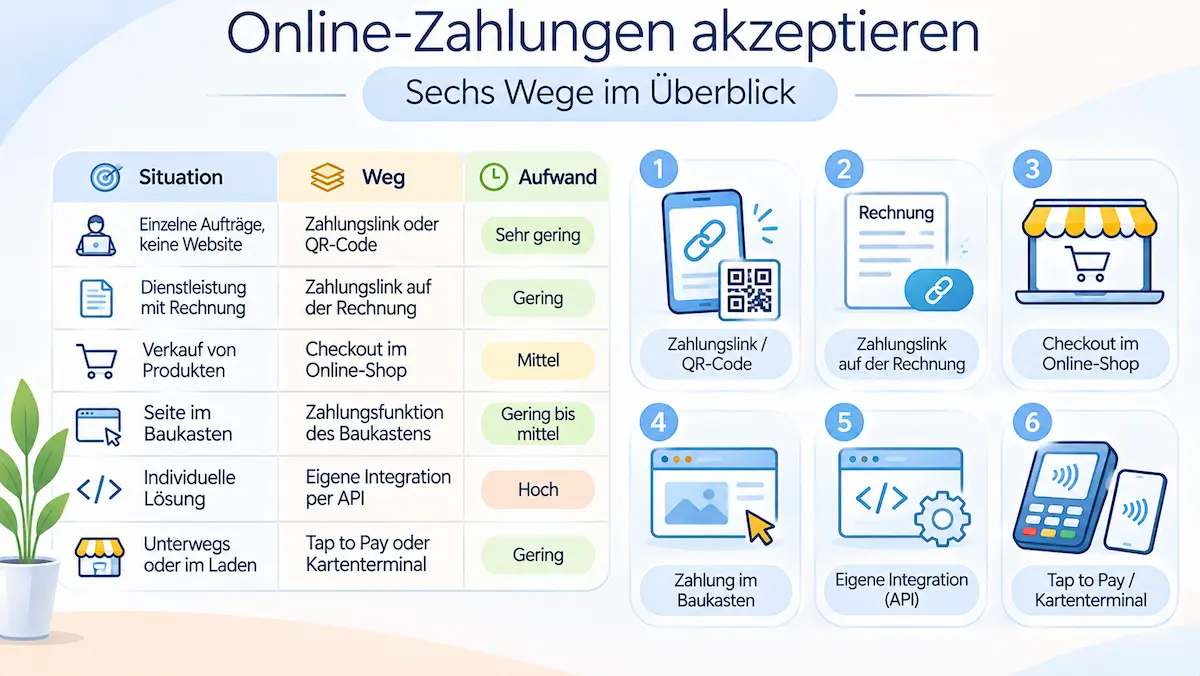
| Situation | Weg | Aufwand |
|---|---|---|
| Einzelne Aufträge, keine Website | Zahlungslink oder QR-Code | Sehr gering |
| Dienstleistung mit Rechnung | Zahlungslink auf der Rechnung | Gering |
| Verkauf von Produkten | Checkout im Online-Shop | Mittel |
| Seite im Baukasten | Zahlungsfunktion des Baukastens | Gering bis mittel |
| Individuelle Lösung | Eigene Integration per API | Hoch |
| Unterwegs oder im Laden | Tap to Pay oder Kartenterminal | Gering |
Weg 1: Zahlungslink oder QR-Code
Der schnellste Weg ist ein Zahlungslink. Du legst im Konto deines Anbieters ein Produkt oder einen Betrag an und bekommst einen Link, den du per E-Mail, Messenger oder Social Media verschickst. Auch ein QR-Code zum Ausdrucken ist möglich. Der Kunde klickt, wählt seine Zahlungsart und zahlt, ohne dass du eine Website brauchst. Wer Zahlungen online akzeptieren will, ohne gleich eine Seite zu bauen, startet am besten hier. Wer Besucher auf eine eigene Seite mit Angebot und Link lenken will, findet im Beitrag Landingpage erstellen einen Aufbau, der funktioniert.
Weg 2: Zahlungslink auf der Rechnung
Für Dienstleister und Freelancer ist die Rechnung mit Zahlungslink oft die beste Lösung. Der Kunde bekommt die Rechnung als PDF oder E-Mail und kann sie mit einem Klick per Karte oder PayPal bezahlen. Das verkürzt Zahlungsfristen deutlich. Gerade bei Beträgen, die ein Kunde nicht sofort überweisen will, entscheidet oft die Bequemlichkeit: Wer mit zwei Klicks bezahlen kann, schiebt die Rechnung seltener auf den nächsten Monat. Wichtig: Der Link ersetzt die Rechnung nicht. Die Rechnung muss weiterhin alle Pflichtangaben enthalten, der Link ist nur ein zusätzlicher Zahlungsweg neben der IBAN. Wie du ein Angebot sauber vorbereitest, steht im Beitrag Freelancer Angebot schreiben.
Weg 3: Checkout im eigenen Online-Shop
Wer Produkte verkauft, bindet die Zahlung in den Warenkorb ein. Shopsysteme wie Shopify, WooCommerce oder Shopware bieten fertige Erweiterungen für die bekannten Anbieter, etwa für Stripe, PayPal oder Mollie. Die Einrichtung dauert oft nur wenige Schritte: Anbieter verbinden, Zahlungsarten aktivieren, Testzahlung ausführen. Wir empfehlen, die Zahlungsarten nicht zu zahlreich zu wählen und den Checkout auf wenige Klicks zu begrenzen.
Weg 4: Zahlungen in Website-Baukästen
Baukästen wie Wix oder Squarespace bringen eigene Zahlungsfunktionen mit oder lassen dich externe Anbieter verbinden. Das ist bequem, weil Seite, Shop und Zahlung in einem System liegen. Dafür bist du an die Zahlungsarten und Gebühren des Baukastens gebunden. Wer erst eine Website aufbauen muss, findet im Ratgeber Website für Unternehmen erstellen die wichtigsten Schritte.
Weg 5: Eigene Integration per API oder Hosted Payment Page
Mit einer eigenen Integration baust du den Checkout selbst, über die Schnittstelle (API) des Anbieters. Du bekommst volle Kontrolle über Aussehen und Ablauf, brauchst aber Programmierkenntnisse und trägst mehr Verantwortung für die Sicherheit. Eine einfachere Variante ist die Hosted Payment Page: Der Kunde wird für die Zahlung auf die gesicherte Seite des Anbieters weitergeleitet. Das spart dir Aufwand bei der Absicherung der Kartendaten.
Weg 6: Unterwegs und vor Ort mit Tap to Pay und Kartenterminal
Auch wenn dein Schwerpunkt online liegt, kann es sinnvoll sein, vor Ort zu kassieren, etwa auf Messen oder beim Kunden. Mit Tap to Pay nimmst du Kartenzahlungen direkt am Smartphone an, ohne zusätzliches Gerät. Ein Kartenterminal lohnt sich, wenn du regelmäßig im Laden oder auf Veranstaltungen verkaufst. Viele Anbieter bieten Online und Vor-Ort-Zahlungen aus einer Hand, SumUp zum Beispiel kombiniert Terminal und Zahlungslink.
Beispiel: So läuft eine Online-Zahlung für Dienstleister ab
Ein Beispiel zeigt, wie einfach der Weg sein kann. Ein Berater will Zahlungen online akzeptieren, hat aber keinen Shop. So gehen wir vor:
- Der Kunde sagt dem Angebot zu.
- Wir erstellen im Konto des Anbieters die Rechnung oder einen Zahlungslink über den vereinbarten Betrag.
- Der Kunde bekommt die Rechnung per E-Mail mit dem Link und wählt Karte, PayPal oder Lastschrift.
- Der Anbieter bestätigt die Zahlung per Nachricht, und wir starten die Arbeit.
- Nach der Auszahlung gleichen wir den Betrag mit der Rechnung ab.
Bei größeren Projekten teilen wir die Rechnung in zwei Teile: einen Teil vor dem Start, den Rest nach der Abnahme. So sind beide Seiten abgesichert.
Zahlungslink mit PayPal oder Stripe: Unterschiede und die Falle Freunde und Familie
Zwei Wege sind für Selbstständige besonders verbreitet: ein PayPal.me-Link und ein Payment Link bei Stripe. Beide erzeugen einen Link, den du verschickst. Sie unterscheiden sich vor allem darin, wie weit du das Angebot anpassen kannst.
| Merkmal | PayPal.me | Stripe Payment Link |
|---|---|---|
| Eher geeignet für | Schnell einen Betrag anfordern, wenn du ein PayPal-Konto nutzt | Feste Produkte, Abos und mehrere Zahlungsarten in einem Link |
| Einrichtung | Link mit Betrag, wenig Aufwand | Verifiziertes Stripe-Konto, Produkt und Preis anlegen |
| Hinweis | Betrag und Zweck klar angeben, geschäftliche Zahlungen richtig auswählen | Zahlungsarten im Konto aktivieren und testen |
Beim Bezahlen über PayPal gibt es eine Falle, die wir immer wieder sehen. Wer als Kunde die Option „Freunde und Familie“ wählt, behandelt die Zahlung als private Überweisung. Dann fehlt bei einem Geschäft der Schutz für beide Seiten, und die Nutzung für geschäftliche Zahlungen widerspricht in der Regel den Bedingungen von PayPal. Schreib deshalb in den Zahlungshinweis, dass die Zahlung als Kauf von Waren oder Dienstleistungen erfolgen muss, und prüf die aktuellen Bedingungen deines Anbieters.
In sechs Schritten Online-Zahlungen einrichten
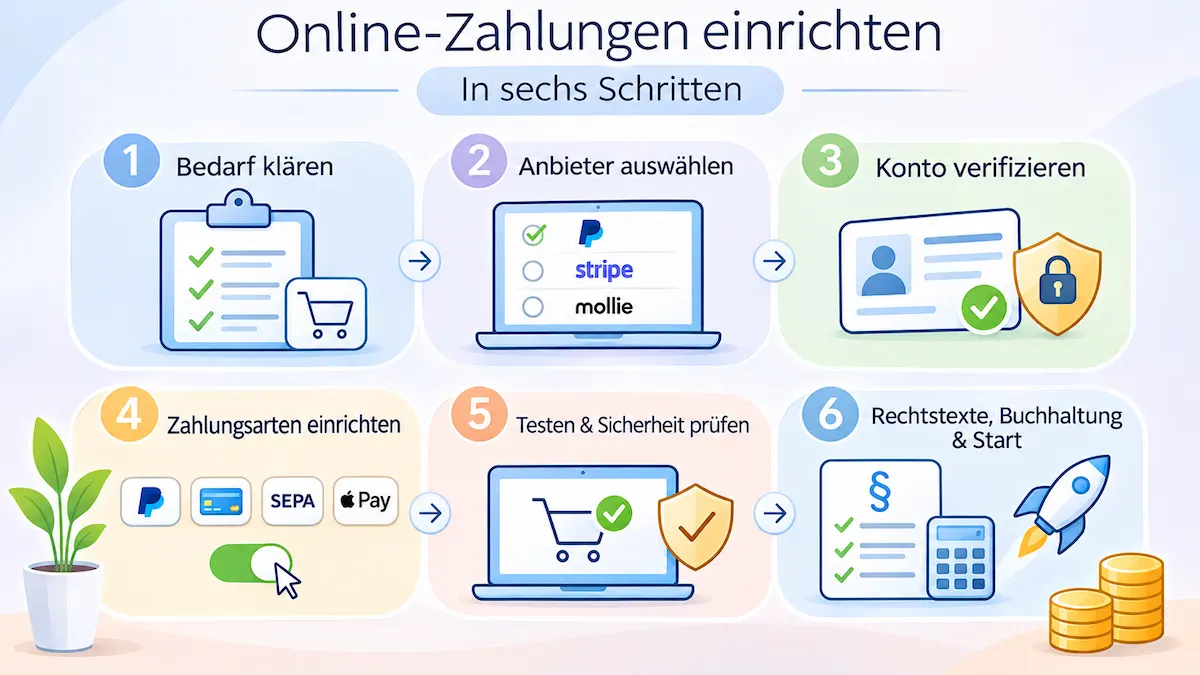
1. Bedarf klären
Überleg zuerst, was du verkaufst, wie hoch die typischen Beträge sind und wo deine Kunden bezahlen sollen. Ein Freelancer mit wenigen großen Rechnungen braucht etwas anderes als ein Shop mit vielen kleinen Bestellungen. Notiere auch, aus welchen Ländern deine Kunden kommen. Wer gerade erst loslegt, findet im Beitrag Online Business starten weitere Grundlagen.
2. Anbieter auswählen
Vergleiche zwei bis drei Anbieter nach Zahlungsarten, Gebühren, Integration, Support und Auszahlungsdauer. Lies die Preisliste vollständig, denn neben dem Prozentsatz fallen oft feste Gebühren und Zusatzkosten an. Achte darauf, dass der Anbieter für Zahlungsdienste in Deutschland zugelassen ist.
3. Konto eröffnen und verifizieren
Die Anmeldung ist meist kostenlos. Danach musst du dich verifizieren: Du gibst Angaben zu dir und deinem Unternehmen an, lädst einen Ausweis hoch und hinterlegst die IBAN für Auszahlungen. Das kann einige Tage dauern. Plane diese Zeit ein, bevor du Aktionen oder Launches terminierst.
4. Zahlungsarten und Checkout einrichten
Aktiviere die Zahlungsarten, die du ausgewählt hast, und verbinde den Anbieter mit deinem Shop oder erstelle die ersten Zahlungslinks. Prüfe, ob der Checkout auf dem Handy gut funktioniert, denn dort kaufen viele. Hinterlege dein Logo und die Texte, damit der Kunde erkennt, bei wem er bezahlt.
5. Testzahlung und Sicherheit prüfen
Nutze den Testmodus des Anbieters und führe jede Zahlungsart einmal komplett durch, von der Auswahl bis zur Bestätigungs-E-Mail. Danach machst du eine echte Zahlung mit kleinem Betrag und prüfst, ob das Geld ankommt und die Gebühr stimmt. Teste auch den Abbruch und eine Rückerstattung.
6. Rechtstexte, Buchhaltung und Start
Aktualisiere Datenschutzerklärung, AGB und Widerrufsbelehrung, wenn du Zahlungsarten ergänzt hast, und prüfe die Beschriftung des Bestell-Buttons. Lege fest, wie du Zahlungseingänge und Gebühren in der Buchhaltung erfasst. Erst dann gehst du live.
Verifizierung, Zusatzprüfungen und Kontosperrung
Bei der Anmeldung prüfen Zahlungsanbieter, wer du bist und was du verkaufst. Man spricht von KYC, wörtlich „Kenne deinen Kunden“, und es dient auch der Verhinderung von Geldwäsche. Du musst meist Ausweis, Anschrift, IBAN und Angaben zu deinem Geschäft nachweisen. Später können Rückfragen kommen, etwa bei hohen Beträgen, vielen Streitfällen oder einem Geschäftsmodell, das der Anbieter ausschließt.
In solchen Fällen halten Anbieter Auszahlungen manchmal zurück oder schränken das Konto vorübergehend ein. Du schützt dich, indem du Angaben vollständig und korrekt machst, dein Geschäft ehrlich beschreibst, Impressum und Kontaktdaten auf deiner Seite zeigst und Rückfragen schnell beantwortest. Verlass dich nicht auf einen einzigen Anbieter, und halte eine kleine Rücklage bereit, falls Auszahlungen einmal länger dauern.
Checkout optimieren: So senkst du Kaufabbrüche
Ein Kunde, der kaufen will und trotzdem abbricht, ist ärgerlich und vermeidbar. Aus unserer Erfahrung liegt der Fehler oft im Checkout, nicht im Angebot. Diese Punkte prüfen wir als Erstes:
- Gast-Checkout anbieten: Niemand sollte ein Kundenkonto anlegen müssen, nur um zu bezahlen.
- Weniger Felder: Frag nur nach Daten, die für Lieferung und Zahlung nötig sind.
- Beliebte Zahlungsarten oben: PayPal und Wallets gehören an eine gut sichtbare Stelle.
- Klare Gesamtkosten: Preis, Versand und Steuern müssen vor dem letzten Schritt feststehen.
- Vertrauen zeigen: Verschlüsselte Verbindung, bekannte Zahlungslogos, sichtbare Kontaktdaten und echte Siegel nehmen Sorgen.
- Schnell und mobil: Kurze Ladezeit und große Buttons, denn viele zahlen am Handy.
- Verständliche Fehlermeldungen: Wenn eine Karte abgelehnt wird, erkläre, was der Kunde tun kann.
Teste den Checkout regelmäßig selbst und beobachte, an welchem Schritt Besucher abspringen. Schon kleine Änderungen können die Abbruchquote senken, miss deshalb vor und nach jeder Änderung.
Anbieter im Überblick: Welcher Zahlungsdienstleister passt zu dir?
Es gibt keinen Anbieter, der für alle der beste ist. Die Tabelle zeigt unsere Einordnung der bekannten Namen. Konditionen und Zahlungsarten ändern sich, prüf sie deshalb vor der Anmeldung direkt beim Anbieter.
| Anbieter | Passt zu | Besonderheit |
|---|---|---|
| PayPal | Freelancern, kleinen Shops, Einzelunternehmern | Sehr bekannt, Zahlungslinks, Rechnungen und QR-Codes |
| Stripe | Online-Shops, digitalen Produkten, Abos, internationalen Kunden | Flexibel, viele Schnittstellen, Payment Links |
| Mollie | Kleinen und mittleren Online-Shops | Viele Zahlungsarten über einen Anbieter, fertige Plugins |
| Klarna | Shops mit Rechnungs- und Ratenkauf | Übernimmt das Ausfallrisiko, Gebühren je nach Modell |
| SumUp | Händlern mit Laden und Online-Verkauf | Kartenterminal und Online-Zahlung aus einer Hand |
| Shopify Payments | Shopify-Nutzern | Direkt integriert, nur im eigenen System |
| Amazon Pay | Shops mit Amazon-Kunden | Schneller Checkout mit Amazon-Konto |
| Adyen | Großen und internationalen Händlern | Sehr skalierbar, aufwendiger in der Einrichtung |
Nach Geschäftsmodell: Freelancer, Online-Shop, digitale Produkte und mehr
Für Freelancer und Dienstleister reichen oft PayPal oder Stripe mit Zahlungslink und die Rechnung per E-Mail. Online-Shops fahren mit einem Anbieter wie Mollie, Stripe oder dem Shop-eigenen System gut, ergänzt durch Rechnungskauf. Wer digitale Produkte verkauft, braucht eine automatische Auslieferung nach der Zahlung. Wie du ein solches Produkt aufbaust, erklärt der Ratgeber digitales Produkt erstellen.
Im B2B-Geschäft zählen Rechnungskauf und Lastschrift mehr als Wallets, weil Firmen ihre Rechnungen über die Buchhaltung bezahlen. Vereine, die Spenden sammeln, setzen oft auf einfache Zahlungslinks, und Läden mit Online-Auftritt profitieren von Anbietern, die Kartenterminal und Online-Zahlung kombinieren. Stripe eignet sich gut für digitale Produkte und Abos, weil es wiederkehrende Zahlungen und Zahlungslinks unterstützt, bei Shops mit vielen Zahlungsarten kommt oft Mollie ins Spiel. Bei wiederkehrenden Zahlungen lohnt ein Blick auf Kündigungsregeln und auf automatische Erinnerungen, wenn eine Abbuchung fehlschlägt.
Auch Onlinekurse und Memberships brauchen wiederkehrende Zahlungen und einen sauberen Zugang nach dem Kauf. Dein Anbieter muss dafür Abos und Ratenzahlungen unterstützen. Mehr zum Verkauf steht im Beitrag Onlinekurs verkaufen.
Auswahlkriterien: Kunden, Volumen, Käuferschutz, Integration und Support
Wir prüfen sechs Punkte, bevor wir uns entscheiden. Erstens die Zielgruppe: Jüngere Kunden erwarten Wallets, Geschäftskunden Rechnung und Lastschrift. Zweitens das Volumen: Bei vielen kleinen Beträgen fällt die feste Transaktionsgebühr stark ins Gewicht. Drittens Käufer- und Händlerschutz und der Umgang mit Rückbuchungen. Viertens die mobile Nutzung. Fünftens, ob der Anbieter zu deinem Shopsystem passt. Sechstens der Support: Erreichst du jemanden, wenn eine Zahlung hängt? Wer nur einen Anbieter nutzt, ist abhängig, deshalb setzen viele auf zwei, einen Hauptanbieter und einen für Rechnungskauf. Wer nur über einen Marktplatz verkauft, muss sich um die Zahlung oft nicht selbst kümmern, wie im Ratgeber auf Etsy verkaufen erklärt wird.
Abos und wiederkehrende Zahlungen
Wer monatliche Beiträge einzieht, etwa für Memberships oder laufende Betreuung, braucht einen Anbieter, der gespeicherte Zahlungsdaten und automatische Abbuchungen unterstützt. Stripe und ähnliche Anbieter bieten Abos mit Zahlungsplänen an, bei Lastschrift braucht es ein SEPA-Mandat. Wichtig sind klare Laufzeiten, Kündigungswege und eine Benachrichtigung, wenn eine Abbuchung fehlschlägt. Der Kunde sollte dann automatisch eine Nachricht bekommen und seine Zahlungsdaten aktualisieren können, bevor sein Zugang gesperrt wird.
Alternativen zum Zahlungsdienstleister
Nicht jedes Geschäft braucht einen eigenen Zahlungsdienstleister. Bei Dienstleistungen mit wenigen, größeren Rechnungen reicht oft die klassische Überweisung auf Rechnung, bei neuen Kunden mit Vorkasse. Wer regelmäßig abbucht, kann Lastschriften über die eigene Bank einrichten, die dafür meist eine Gläubiger-Identifikationsnummer und ein Mandat verlangt. Wer über Marktplätze verkauft, bekommt die Auszahlung direkt von der Plattform. Der Preis für diese Alternativen ist meist weniger Komfort für den Kunden und mehr Mahnaufwand für dich.
Kassensystem und Online-Shop verbinden
Wer im Laden und online verkauft, sollte beide Welten verbinden. Viele Anbieter bieten Terminal, Kassensoftware und Online-Zahlung aus einem System, sodass du Umsätze an einem Ort siehst. Das erleichtert Abstimmung und Buchhaltung. Prüf, ob dein Kassensystem eine Schnittstelle zu deinem Shop hat und ob Bestände automatisch abgeglichen werden.
Was kosten Online-Zahlungen?
Gebührenmodelle: Pauschal, Interchange-Plus und Grundgebühr
Die meisten Anbieter für kleine Unternehmen rechnen pauschal ab: ein Prozentsatz vom Betrag plus eine feste Transaktionsgebühr pro Zahlung, ohne Monatsgebühr. Bei Interchange-Plus werden die Kosten der Kartennetzwerke einzeln ausgewiesen und ein fester Aufschlag addiert, das lohnt sich eher bei höherem Volumen. Manche Anbieter verlangen zusätzlich eine Grundgebühr pro Monat. Vergleiche immer die Gesamtkosten für dein erwartetes Volumen, nicht nur den beworbenen Prozentsatz.
Typische Kosten nach Zahlungsart
Die Gebühren unterscheiden sich stark nach Zahlungsart. SEPA-Lastschrift ist meist am günstigsten, Karten liegen im Mittelfeld, und Rechnungskauf und Ratenkauf sind am teuersten, weil der Anbieter das Ausfallrisiko trägt. Internationale Karten und Währungsumrechnung kosten oft zusätzlich. Bei Karten von Verbrauchern sind die Entgelte zwischen den Banken in der EU gesetzlich begrenzt. Unterschiede zwischen Anbietern entstehen deshalb vor allem durch deren eigenen Aufschlag. Genaue Sätze ändern sich regelmäßig, deshalb nennen wir hier keine festen Zahlen. Prüf die aktuelle Preisliste deines Anbieters.
Rechenbeispiel: Was bei dir ankommt
Die folgende Rechnung nutzt eine angenommene Transaktionsgebühr von zwei Prozent plus 0,30 Euro pro Zahlung. Sie zeigt, warum die feste Gebühr bei kleinen Beträgen stärker ins Gewicht fällt.
| Verkaufspreis | Zahlungen pro Monat | Umsatz | Gebühren | Anteil am Umsatz |
|---|---|---|---|---|
| 20 Euro | 50 | 1.000 Euro | 35,00 Euro | 3,5 % |
| 100 Euro | 20 | 2.000 Euro | 46,00 Euro | 2,3 % |
| 500 Euro | 5 | 2.500 Euro | 51,50 Euro | 2,06 % |
Die Zahlen sind ein Beispiel, kein Angebot. Wenn du Preise kalkulierst, solltest du die Gebühren von Anfang an einrechnen. Wie das geht, erklärt der Beitrag Preis kalkulieren als Selbstständiger.
Versteckte Kosten: Währungsumrechnung, Rückbuchung, Terminal und Auszahlung
Neben der Transaktionsgebühr gibt es Posten, die man schnell übersieht. Bei Zahlungen aus dem Ausland kommen Wechselkursaufschläge dazu. Für Rückbuchungen berechnen manche Anbieter eine eigene Gebühr. Kartenterminals und Tarife können Monatsgebühren kosten, und schnelle Auszahlungen sind manchmal kostenpflichtig. Lies deshalb die Preisliste bis zum Ende und rechne einen realistischen Monat durch.
Zahlungen aus dem Ausland akzeptieren
Verkaufst du außerhalb Deutschlands, kommen Fremdwährungen und andere Gewohnheiten ins Spiel. Viele Anbieter rechnen automatisch um und zeigen den Preis in der Währung des Kunden, verlangen dafür aber oft einen Aufschlag. Kreditkarten funktionieren fast überall, bei Bankzahlungen unterscheiden sich die Gewohnheiten von Land zu Land. Kläre mit deinem Steuerberater, wie du die Umsatzsteuer bei Verkäufen ins Ausland behandelst, denn sie hängt vom Land des Kunden und von der Art der Leistung ab.
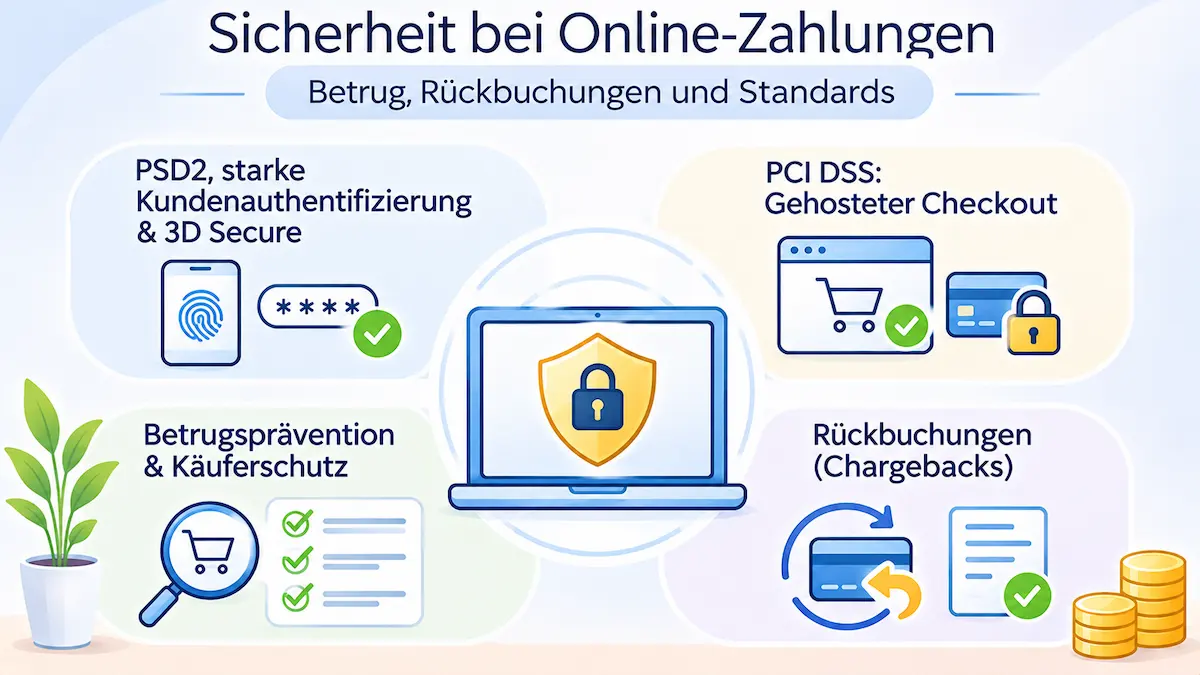
Sicherheit: Betrug, Rückbuchungen und Standards
PSD2, starke Kundenauthentifizierung und 3D Secure
Die europäische Zahlungsdiensterichtlinie PSD2 verlangt bei vielen Online-Zahlungen eine starke Kundenauthentifizierung. Der Kunde muss sich zusätzlich bestätigen, zum Beispiel per App, Fingerabdruck oder Code. Bei Kartenzahlungen läuft das meist über 3D Secure. Dein Anbieter übernimmt diesen Ablauf, du musst ihn nur aktivieren und testen. Er schützt vor Missbrauch, kann aber im Checkout zu Abbrüchen führen, wenn er schlecht umgesetzt ist.
PCI DSS: Warum ein gehosteter Checkout dir Arbeit abnimmt
PCI DSS ist ein Sicherheitsstandard für den Umgang mit Kartendaten. Wenn deine Kunden ihre Daten direkt bei deinem Anbieter eingeben, etwa über einen gehosteten Checkout oder einen Zahlungslink, kommt dein System nicht mit den Kartendaten in Berührung. Das senkt deinen Aufwand und das Risiko. Eine eigene Eingabemaske auf deiner Seite verlangt dagegen mehr Pflichten und mehr technische Sorgfalt.
Betrugsprävention und Käuferschutz
Gute Anbieter prüfen Zahlungen automatisch auf auffällige Muster. Trotzdem solltest du auf typische Warnzeichen achten: ungewöhnlich große Bestellungen, abweichende Liefer- und Rechnungsadressen oder mehrere Fehlversuche. Kläre mit deinem Anbieter, wie Käuferschutz und Händlerschutz geregelt sind, besonders bei digitalen Produkten und Dienstleistungen, wo es keinen Versandbeleg gibt.
Rückbuchungen und Chargebacks: So gehst du vor
Bei einer Rückbuchung, im Fachjargon Chargeback genannt, holt sich der Kunde sein Geld über die Bank zurück, und du musst belegen, dass du geliefert hast. Bewahre deshalb Bestellbestätigung, Rechnung, Lieferbeleg oder Zugangsprotokoll auf und antworte auf Anfragen des Anbieters schnell. Plane eine kleine Rücklage für solche Fälle ein, denn der Betrag wird oft sofort abgebucht. Gute Kommunikation mit dem Kunden verhindert viele Rückbuchungen von vornherein.
Wenn eine Zahlung scheitert
Nicht jede Zahlung geht durch. Häufige Gründe sind eine abgelehnte Karte, ein erreichtes Limit, falsche Eingaben oder eine nicht bestätigte Freigabe per 3D Secure. Zeig dem Kunden eine klare Meldung und biete einen zweiten Zahlungsweg an. Bei Zahlungslinks kannst du den Link einfach erneut schicken.
Auch Erstattungen gehören dazu. Wenn ein Kunde storniert oder ein Teil der Bestellung zurückgeht, kannst du den ganzen Betrag oder nur einen Teil erstatten. Die Gutschrift beim Kunden dauert je nach Anbieter und Bank einige Tage. Prüf in den Bedingungen, ob die Gebühr bei einer Erstattung zurückgegeben wird, denn das handhaben Anbieter unterschiedlich. Sag dem Kunden offen, wann er mit dem Geld rechnen kann.
Rechtliche Pflichten beim Akzeptieren von Online-Zahlungen
Dieser Abschnitt gibt einen Überblick, er ersetzt keine Rechtsberatung. Der Stand ist Oktober 2026, prüf Details vor der Umsetzung.
Mindestens eine kostenlose Zahlungsart und das Aufschlagverbot
Wer an Verbraucher verkauft, muss nach § 312a Abs. 4 BGB mindestens eine gängige und zumutbare kostenlose Zahlungsart anbieten. Dazu kommt das Aufschlagverbot nach § 270a BGB, das Surcharging genannt wird: Für SEPA-Überweisung und SEPA-Lastschrift sowie für die üblichen Debit- und Kreditkarten im Geschäft mit Verbrauchern dürfen keine Zusatzentgelte verlangt werden. Nicht erfasst sind etwa Karten im B2B-Bereich. Eine ausführliche Erklärung gibt der Überblick der IT-Recht Kanzlei zum Surcharging-Verbot.
Bei PayPal und Sofortüberweisung hat der Bundesgerichtshof 2021 entschieden, dass ein Entgelt allein für die Nutzung dieser Dienste nicht unter das Verbot fällt. PayPal untersagt Händlern in den eigenen Bedingungen aber Aufschläge. Wir legen deshalb keine Zahlungsgebühren auf Kunden um, sondern kalkulieren sie in den Preis ein.
Die Button-Lösung nach § 312j BGB
Im Online-Handel muss der Button, mit dem der Kunde die Bestellung abschickt, eindeutig auf die Zahlungspflicht hinweisen. Üblich sind Beschriftungen wie „zahlungspflichtig bestellen“ oder eine ähnlich klare Formulierung. Eine Beschriftung wie „Weiter“ oder „Absenden“ reicht nicht. Auch Buttons wie „Mit PayPal bezahlen“ vor dem letzten Schritt sind kritisch, wenn der Kunde danach noch einen Bestellabschluss erwartet. Prüf den Checkout deshalb im Zweifel mit einem Anwalt oder einer Rechtstexte-Lösung.
Pflichtangaben im Checkout
Neben der Zahlung selbst muss der Checkout bestimmte Informationen liefern. Dazu gehören in der Regel der Gesamtpreis mit Umsatzsteuer und Versandkosten, die wesentlichen Merkmale der Ware oder Leistung, die angebotenen Zahlungsarten, die Lieferzeit und der Hinweis auf das Widerrufsrecht. AGB und Datenschutzerklärung sollten verlinkt sein, das Impressum muss leicht erreichbar bleiben. Prüf die Anforderungen für deinen Fall mit einem Anwalt oder einer Rechtstexte-Lösung, denn sie hängen davon ab, ob du an Verbraucher oder an Unternehmen verkaufst und was du anbietest.
Datenschutz: DSGVO, Auftragsverarbeitung und Datenschutzerklärung
Nach der DSGVO sind Zahlungsdaten personenbezogene Daten. Nenn deinen Anbieter deshalb in der Datenschutzerklärung und erklär, welche Daten zu welchem Zweck verarbeitet werden. Mit Anbietern, die Daten in deinem Auftrag verarbeiten, brauchst du in der Regel einen Auftragsverarbeitungsvertrag (AVV), viele Anbieter stellen ihn online bereit. Lass dir bestätigen, dass der Anbieter DSGVO-konform arbeitet. Prüf, wo die Daten verarbeitet werden, und lass dir Schutzmaßnahmen bei Servern außerhalb der EU erklären.
Zugelassene Zahlungsdienstleister: ZAG, PSD2 und BaFin
Zahlungsdienste dürfen in Deutschland nur zugelassene Unternehmen anbieten, etwa Banken, E-Geld-Institute oder Zahlungsinstitute nach dem Zahlungsdiensteaufsichtsgesetz (ZAG). Du kannst die Zulassung eines Anbieters in den Registern der Aufsicht prüfen. Das lohnt sich besonders bei weniger bekannten Anbietern. Eine allgemeine Übersicht zu Online-Zahlungen im Shop liefert auch die Seite Your Europe.
Rechnung, Umsatzsteuer und Zahlungslink
Ein Zahlungslink oder ein Zahlungsbeleg des Anbieters ersetzt keine Rechnung. Du musst weiterhin Rechnungen mit allen Pflichtangaben ausstellen, und je nach Kundentyp gelten die Regeln zur E-Rechnung. Wenn du als Kleinunternehmer die Kleinunternehmerregelung nutzt, kannst du auf Geräte wie ein Kartenterminal gezahlte Umsatzsteuer nicht als Vorsteuer abziehen. Wer neu startet, findet weitere Punkte in der Existenzgründung Checkliste.
Buchhaltung und Auszahlung im Alltag
Zahlungseingänge abgleichen
Zahlungsanbieter überweisen oft gesammelt und ziehen Gebühren ab. Auf dem Konto steht dann ein Betrag, der nicht zu einer einzelnen Rechnung passt. Lass dir deshalb vom Anbieter eine Auszahlungsübersicht geben und ordne jede Zahlung der passenden Rechnung zu. Programme wie Lexware Office oder sevdesk können Zahlungsanbieter anbinden und die Zuordnung erleichtern. Prüf, welche Schnittstellen es gibt, und lass die Buchungskonten für Gebühren und Erlöse von deinem Steuerberater festlegen.
Gebühren und Auszahlung: Rücklagen und Haltefristen
Gebühren sind Betriebsausgaben und mindern deinen Gewinn. Frag deinen Steuerberater, auf welches Konto du sie buchst. Beachte Auszahlungsfristen und mögliche Haltefristen bei neuen Konten, damit du keine Liquiditätslücke bekommst. Ein kleiner Puffer für Rückbuchungen und Erstattungen gehört dazu.
Typische Fehler beim Akzeptieren von Online-Zahlungen
- Nur eine Zahlungsart. Wer sie nicht mag, kauft nicht.
- Unklarer Bestell-Button. Das kann zu Abmahnungen führen und den Vertrag gefährden.
- Gebühren nicht geprüft. Besonders bei kleinen Beträgen frisst die feste Gebühr den Gewinn.
- Kein Test vor dem Start. Ein fehlerhafter Checkout kostet Umsatz und Vertrauen.
- Zahlungslink ohne Rechnung. Der Link ersetzt die Rechnung nicht.
- Kein Plan für Rückbuchungen. Ohne Belege verlierst du das Geld.
- Datenschutz vergessen. Der Anbieter gehört in die Datenschutzerklärung.
- Kein Abgleich in der Buchhaltung. Offene Posten bleiben unbemerkt.
Checkliste: Bist du bereit, Online-Zahlungen zu akzeptieren?
- Vorbereitung: Du weißt, was du verkaufst und wo gezahlt wird. Die Zielgruppe und typische Beträge sind geklärt.
- Anbieter: Zwei bis drei Anbieter sind verglichen, Gebühren und Auszahlung sind bekannt, die Zulassung ist geprüft.
- Einrichtung: Konto ist verifiziert, Zahlungsarten sind aktiv, der Checkout funktioniert auf dem Handy.
- Test: Jede Zahlungsart ist getestet, auch Abbruch und Rückerstattung.
- Recht: Mindestens eine kostenlose Zahlungsart, klarer Bestell-Button, Datenschutzerklärung und AVV.
- Buchhaltung: Gebühren, Auszahlung und Abgleich sind geklärt, eine Rücklage ist eingeplant.
Fazit
Wer Online-Zahlungen akzeptieren will, braucht weniger Technik, als viele denken. Ein seriöser Zahlungsdienstleister, zwei bis vier passende Zahlungsarten und ein sauberer Ablauf reichen für den Start, auch ohne eigene Website. Entscheidend sind vier Dinge: ein Anbieter, der zu deinem Geschäft passt, Kosten, die du vorher durchgerechnet hast, ein getesteter Checkout und die Einhaltung der rechtlichen Pflichten. Fang klein an, miss, wo Kunden abbrechen, und erweitere dein Angebot erst danach.
Häufige Fragen zu Online-Zahlungen
Wie kann ich Online-Zahlungen akzeptieren?
Du eröffnest ein Konto bei einem Zahlungsdienstleister, verifizierst dich und aktivierst die gewünschten Zahlungsarten. Danach bindest du die Zahlung in deinen Shop ein oder erstellst einen Zahlungslink, den du an Kunden schickst. Teste die Zahlung vor dem Start und kläre Datenschutz, Rechtstexte und Buchhaltung.
Brauche ich eine Website, um Online-Zahlungen zu akzeptieren?
Nein. Mit einem Zahlungslink, einem Button oder einem QR-Code kannst du Zahlungen auch ohne eigene Website annehmen. Du verschickst den Link per E-Mail, Messenger oder Social Media oder fügst ihn in deine Rechnung ein. Der Kunde bezahlt auf der Seite des Anbieters.
Was kostet es, Online-Zahlungen zu akzeptieren?
Die meisten Anbieter für kleine Unternehmen verlangen keine Grundgebühr, sondern einen Prozentsatz vom Betrag plus eine feste Gebühr pro Zahlung. Die Höhe hängt von Anbieter und Zahlungsart ab, Rechnungskauf und Ratenkauf sind meist teurer als Karte oder Lastschrift. Prüf die aktuelle Preisliste und rechne mit deinem erwarteten Volumen.
Welche Zahlungsarten sollte ich anbieten?
Für die meisten reichen zwei bis vier: PayPal, Kreditkarte und SEPA-Lastschrift, bei Endkunden oft ergänzt durch Rechnungskauf. Wähle nach Zielgruppe und Preisniveau, und biete mindestens eine kostenlose Zahlungsart an. Zu viele Optionen machen den Checkout unübersichtlich.
Darf ich Gebühren auf Kunden umlegen?
Bei SEPA-Überweisung, SEPA-Lastschrift und den üblichen Karten im Geschäft mit Verbrauchern ist ein Aufschlag nach § 270a BGB verboten. Bei anderen Zahlungsarten ist die Lage unterschiedlich, und Anbieter wie PayPal untersagen Aufschläge in ihren Bedingungen. Am sichersten ist es, die Gebühren in den Preis einzurechnen.